 Join
 Shorts

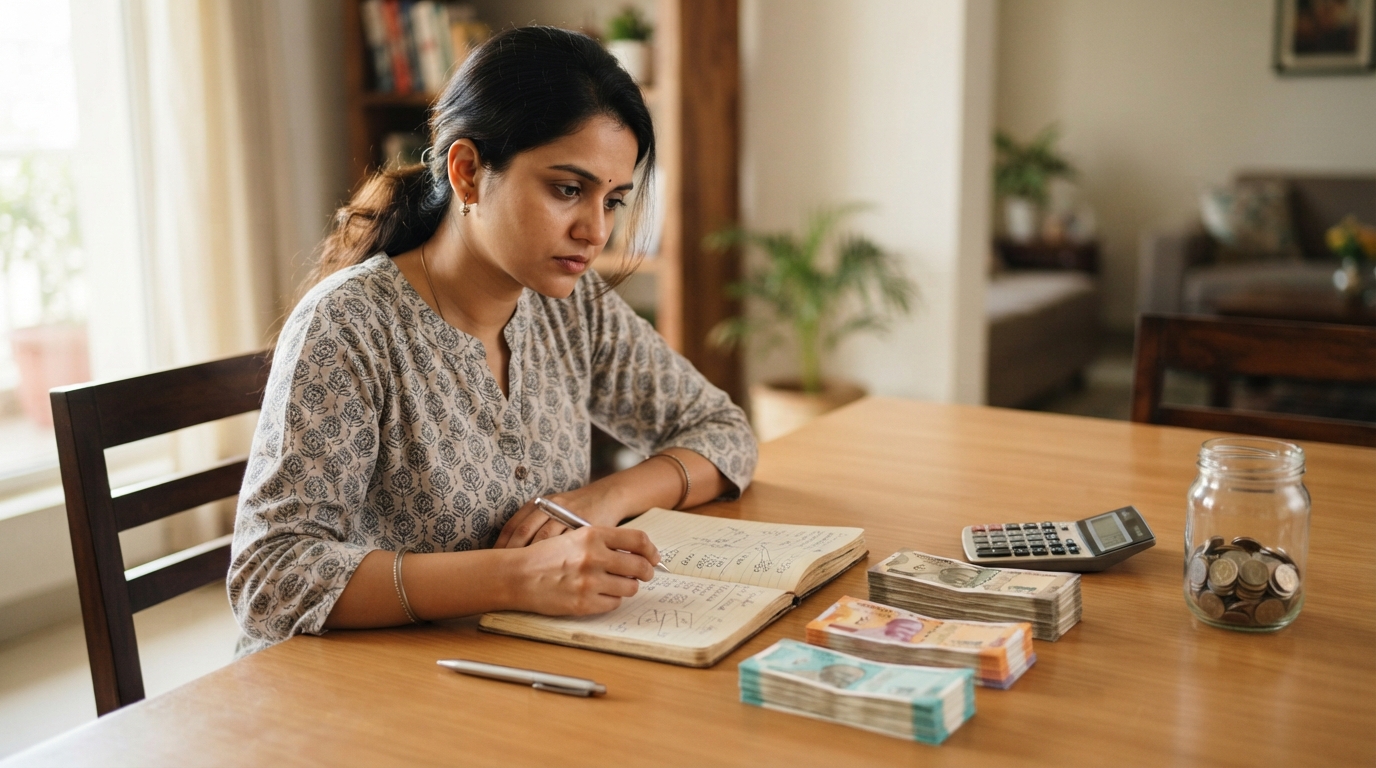
Monthly Salary Management की सही समझ न होने की वजह से ही ज्यादातर लोग महीने की 20 तारीख आते आते खाली जेब महसूस करने लगते हैं। सैलरी आती है, कुछ दिन सब ठीक चलता है और फिर अचानक पता चलता है कि पैसे कहां गए, यह किसी को याद ही नहीं। अगर आपके साथ भी हर महीने यही होता है, तो परेशान होने की जरूरत नहीं है।
ज़ीरो बेस्ड बजटिंग क्या है?
ज़ीरो बेस्ड बजटिंग एक ऐसा बजट बनाने का तरीका है, जिसमें आपकी पूरी कमाई के हर एक रुपये को पहले से कोई न कोई काम सौंप दिया जाता है। यानी Monthly Salary Management में से खर्च, बचत और निवेश घटाने के बाद हिसाब बिल्कुल शून्य पर आना चाहिए।
यह तरीका इतना असरदार क्यों माना जाता है?
इस तरीके की सबसे बड़ी खूबी यह है कि इसमें हर खर्च पर आपका पूरा ध्यान रहता है। जब हर रुपये का हिसाब लिखा हो, तो फालतू की ऑनलाइन शॉपिंग या बेवजह के खर्च अपने आप कम होने लगते हैं। दूसरा फायदा यह है कि बचत महीने के आखिर में बचे पैसों पर निर्भर नहीं रहती। बचत को पहले ही तय कर दिया जाता है, इसलिए हर महीने एक पक्की रकम जमा होती रहती है।
Monthly Salary Management कैसे करें: आसान स्टेप्स
सबसे पहले अपनी असली इन हैंड सैलरी लिखें। यानी टैक्स, पीएफ और दूसरी कटौतियों के बाद जो रकम खाते में आती है, बजट उसी पर बनेगा। अब खर्चों को तीन हिस्सों में बांटें। पहला हिस्सा जरूरी खर्चों का होगा, जैसे किराया, बिजली, राशन, ईएमआई और बच्चों की फीस। दूसरा हिस्सा बचत और निवेश का होगा, जैसे एसआईपी, इमरजेंसी फंड और बीमा प्रीमियम। तीसरा हिस्सा मनोरंजन और शौक का होगा।
फिर हर हिस्से को एक तय रकम दें और तब तक एडजस्ट करते रहें जब तक आमदनी और कुल बंटवारे का अंतर शून्य न हो जाए। यही इस पूरे तरीके की असली चाबी है। आखिर में सैलरी आते ही बचत और निवेश की रकम ऑटो डेबिट से अलग कर दें। इससे खर्च करने का लालच ही खत्म हो जाता है।
एक आसान उदाहरण से समझें
मान लीजिए राहुल की इन हैंड सैलरी 40,000 रुपये है। वह 12,000 रुपये किराए, 6,000 रुपये राशन, 2,500 रुपये बिजली और मोबाइल बिल, और 4,000 रुपये आने जाने के खर्च के लिए तय करता है। इसके बाद वह 6,000 रुपये एसआईपी में, 3,000 रुपये इमरजेंसी फंड में और 1,500 रुपये हेल्थ इंश्योरेंस प्रीमियम के लिए रखता है।
बचे हुए 5,000 रुपये वह बाहर खाने, घूमने और शौक के लिए रखता है। इस तरह 40,000 रुपये का पूरा हिसाब शून्य पर आ जाता है। राहुल के हर रुपये को अब एक काम मिल चुका है, और महीने के आखिर में उसे यह सोचना नहीं पड़ता कि पैसा कहां गया। यही Monthly Salary Management का सबसे व्यावहारिक रूप है।
इन गलतियों से बचना जरूरी है
कई लोग पहले ही महीने में बहुत सख्त बजट बना लेते हैं और मनोरंजन के लिए कुछ भी नहीं रखते। ऐसा बजट ज्यादा दिन नहीं चलता, इसलिए थोड़ी रकम अपनी खुशी के लिए जरूर रखें। सालाना खर्चों को भूल जाना भी एक आम गलती है। गाड़ी का बीमा, त्योहार का खर्च या स्कूल की सालाना फीस जैसी चीजों के लिए हर महीने थोड़ा थोड़ा अलग रखें।
पैसों की समझ बढ़ाने के लिए ये भी पढ़ें
अगर आप इस तरीके को और गहराई से समझना चाहते हैं, तो हमारी हर रुपये को काम पर लगाने की तकनीक वाली विस्तृत गाइड जरूर पढ़ें। नकद खर्च पर लगाम लगाने के लिए कैश एनवेलप सिस्टम भी काफी मददगार है, और हर महीने चुपचाप कटने वाले पैसों को पकड़ने के लिए सब्सक्रिप्शन ऑडिट का तरीका भी अपनाएं।
अक्सर पूछे जाने वाले सवाल
1. Monthly Salary Management का मतलब क्या सारी सैलरी खर्च कर देना है?
नहीं, इसका मतलब सिर्फ इतना है कि हर रुपये को एक काम दिया जाए। बचत और निवेश भी उसी काम का हिस्सा होते हैं।
2. क्या कम सैलरी वाले लोग भी Monthly Salary Management तरीका अपना सकते हैं?
हां, कम सैलरी में यह तरीका और भी ज्यादा काम का है, क्योंकि वहां हर रुपये की अहमियत ज्यादा होती है।
3. अगर किसी महीने बजट से ज्यादा खर्च हो जाए तो क्या करें?
घबराएं नहीं, किसी दूसरे हिस्से जैसे मनोरंजन की रकम कम करके उसे बराबर कर लें। अगले महीने के बजट में उस खर्च को पहले से जोड़ दें।
4. Monthly Salary Management की भरोसेमंद जानकारी कहां से मिल सकती है?
अच्छी Monthly Salary Management के लिए आप आरबीआई, सेबी और दूसरे नियामकों की पहल एनसीएफई की वेबसाइट पर मुफ्त वित्तीय शिक्षा सामग्री देख सकते हैं।
आगे और समाचार पढ़े:
बजट और बचत से जुड़ी जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
- पाकिस्तान की दोहरी नीति से न उसे फायदा होगा, न दुनिया को: शहबाज शरीफ के UN भाषण पर भारत का पलटवार
- Let’s race, not wrestle: 5 Takeaways as Trump and Xi Navigate Trade, Taiwan and AI
- FD में Cumulative और Non-Cumulative Option में क्या अंतर है? जानें सबकुछ!
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।