 Join
 Shorts

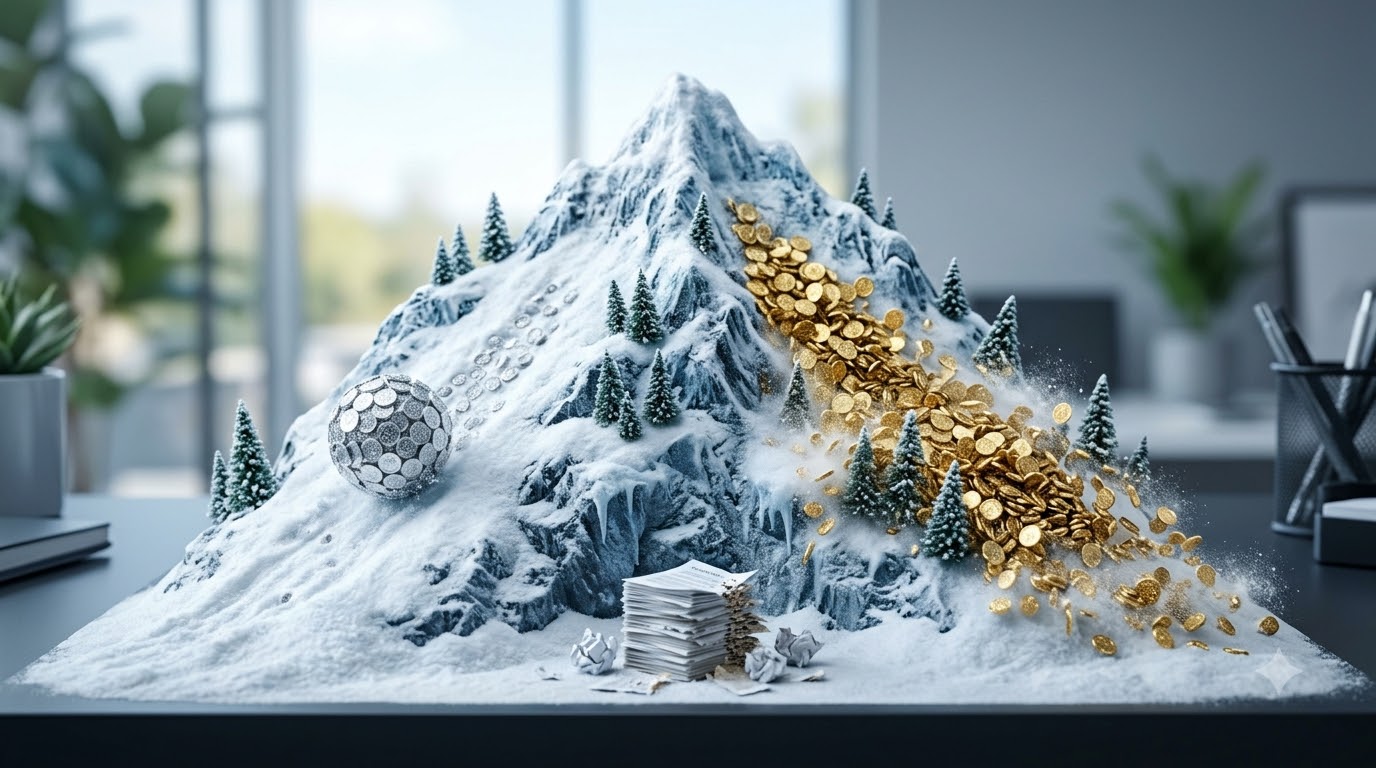
Debt Snowball and Debt Avalanche कई कर्ज एक साथ चुकाने के दो सबसे लोकप्रिय तरीके हैं। स्नोबॉल तरीके में सबसे छोटा लोन पहले चुकाया जाता है, जबकि एवलांच तरीके में सबसे ज्यादा ब्याज वाला लोन पहले खत्म किया जाता है।
आज कई परिवारों पर एक साथ क्रेडिट कार्ड का बकाया, पर्सनल लोन और मोबाइल या फ्रिज की EMI चल रही होती है। हर महीने सारी किस्तें भरते रहते हैं, लेकिन कर्ज खत्म होता नजर नहीं आता।
ऐसे में सबसे बड़ा सवाल यह होता है कि अतिरिक्त पैसा पहले किस लोन में लगाएं। आइए आसान उदाहरण से दोनों तरीके समझते हैं, ताकि आप अपने लिए सही रास्ता चुन सकें।
Debt Snowball and Debt Avalanche की जरूरत क्यों है?
जब कई लोन एक साथ चलते हैं, तो ज्यादातर लोग हर लोन में थोड़ा थोड़ा अतिरिक्त पैसा डालते हैं या बिल्कुल नहीं डालते। इससे कोई भी लोन जल्दी खत्म नहीं होता और ब्याज सालों तक चलता रहता है।
Debt Snowball and Debt Avalanche दोनों तरीके एक साफ नियम देते हैं। सभी लोन की न्यूनतम किस्त समय पर भरें, और जो भी अतिरिक्त पैसा बचे, उसे सिर्फ एक लोन पर लगाएं।
एक लोन खत्म होने पर उसकी किस्त की रकम भी अगले लोन में जोड़ दें। इस तरह हर लोन के साथ आपकी चुकाने की ताकत बढ़ती जाती है।
Debt Snowball तरीका क्या है?
इस तरीके में अपने सभी लोन को रकम के हिसाब से छोटे से बड़े क्रम में लगाया जाता है। ब्याज दर चाहे जो हो, सबसे छोटा लोन पहले चुकाया जाता है।
जैसे बर्फ का गोला लुढ़कते हुए बड़ा होता जाता है, वैसे ही हर लोन खत्म होने पर अगले लोन के लिए आपकी भुगतान रकम बढ़ती जाती है।
इसका सबसे बड़ा फायदा मानसिक है। जल्दी एक लोन खत्म होते देखकर हौसला बढ़ता है और लोग योजना पर टिके रहते हैं।
Debt Avalanche तरीका क्या है?
इस तरीके में लोन को ब्याज दर के हिसाब से ऊंचे से नीचे क्रम में लगाया जाता है। सबसे महंगा कर्ज, जैसे क्रेडिट कार्ड का बकाया, पहले चुकाया जाता है।
चूंकि सबसे ज्यादा ब्याज वाला कर्ज पहले खत्म होता है, इसलिए कुल मिलाकर ब्याज कम देना पड़ता है। गणित के हिसाब से यह तरीका ज्यादा फायदेमंद है।
इसकी कमी यह है कि अगर सबसे महंगा लोन बड़ा है, तो पहली जीत मिलने में ज्यादा समय लगता है और कई लोग बीच में हिम्मत हार जाते हैं।
एक आसान उदाहरण से समझें
मान लीजिए आप पर तीन कर्ज हैं: 40,000 रुपये का क्रेडिट कार्ड बकाया जिस पर 3 प्रतिशत महीना ब्याज है, 20,000 रुपये का कंज्यूमर लोन 1.5 प्रतिशत महीना पर, और 1.5 लाख रुपये का पर्सनल लोन 1.2 प्रतिशत महीना पर।
Debt Snowball and Debt Avalanche की तुलना के लिए मान लें कि आप हर महीने कुल 12,000 रुपये कर्ज चुकाने में लगा सकते हैं। स्नोबॉल तरीके में पहले 20,000 का कंज्यूमर लोन चुकेगा, जो सिर्फ 4 महीने में खत्म हो जाएगा।
एवलांच तरीके में पहले क्रेडिट कार्ड चुकेगा, जिसमें करीब 8 महीने लगेंगे। दोनों तरीकों में सारे कर्ज करीब 21 महीने में खत्म होंगे।
Debt Snowball and Debt Avalanche का असली फर्क ब्याज में दिखता है। स्नोबॉल में कुल ब्याज करीब 33,200 रुपये और एवलांच में करीब 31,500 रुपये बनता है। यानी एवलांच से लगभग 1,600 रुपये की बचत होती है, जबकि स्नोबॉल से पहली जीत चार महीने पहले मिलती है।
ये आंकड़े सिर्फ समझाने के लिए अनुमान हैं। जब कर्ज बड़े हों और ब्याज दरों में फर्क ज्यादा हो, तो दोनों तरीकों का अंतर भी कहीं ज्यादा हो सकता है।
आपके लिए कौन सा तरीका सही है?
अगर आप अनुशासन से योजना पर टिक सकते हैं और सिर्फ पैसे बचाना चाहते हैं, तो एवलांच तरीका बेहतर है। खासकर तब, जब आप पर महंगा क्रेडिट कार्ड कर्ज हो।
अगर आपको जल्दी नतीजे देखकर ही हौसला मिलता है, या पहले कई बार कर्ज चुकाने की योजना अधूरी छोड़ चुके हैं, तो स्नोबॉल तरीका आपके लिए ज्यादा कारगर हो सकता है।
कई लोग दोनों का मेल भी करते हैं। पहले एक बहुत छोटा लोन खत्म करके हौसला बनाते हैं, फिर बाकी कर्ज ब्याज दर के क्रम में चुकाते हैं। असल में Debt Snowball and Debt Avalanche में से वही तरीका सबसे अच्छा है, जिसे आप आखिर तक निभा सकें।
शुरुआत कैसे करें?
सबसे पहले अपने सभी कर्ज की एक लिस्ट बनाएं, जिसमें बकाया रकम, ब्याज दर और न्यूनतम किस्त लिखी हो। फिर तय करें कि हर महीने कुल कितना पैसा कर्ज चुकाने में लगा सकते हैं।
नया कर्ज लेना बंद करें और क्रेडिट कार्ड का इस्तेमाल रोक दें। साथ ही थोड़ा इमरजेंसी फंड अलग रखें, ताकि अचानक खर्च आने पर फिर से कर्ज न लेना पड़े।
बोनस, टैक्स रिफंड या कोई भी अतिरिक्त कमाई सीधे अपने लक्ष्य वाले लोन में डालें। Debt Snowball and Debt Avalanche दोनों में यही अतिरिक्त भुगतान असली रफ्तार देता है।
किसी भी लोन का समय से पहले भुगतान करने से पहले बैंक से प्रीपेमेंट चार्ज के बारे में जरूर पूछ लें।
किन गलतियों से बचें?
कर्ज चुकाते समय नई EMI पर फोन या गैजेट खरीदना सबसे आम गलती है। इससे Debt Snowball and Debt Avalanche दोनों की मेहनत बेकार हो जाती है, क्योंकि लिस्ट में नया लोन जुड़ जाता है।
दूसरी गलती है बीच में तरीका बार बार बदलना। एक बार तरीका तय करें और कम से कम छह महीने उस पर टिके रहें।
तीसरी गलती है अपनी प्रगति का हिसाब न रखना। हर महीने एक छोटी डायरी या एक्सेल शीट में बचा हुआ कर्ज लिखें। घटती रकम देखकर Debt Snowball and Debt Avalanche में से किसी भी तरीके पर टिके रहना आसान हो जाता है।
कर्ज और बजट से जुड़ी और जानकारी
महंगे क्रेडिट कार्ड कर्ज का गणित समझने के लिए Credit Card Minimum Due का खतरा पढ़ें। कर्ज चुकाने के बाद स्कोर सुधारने के लिए सिबिल स्कोर के सभी फैक्टर देखें। हर रुपये का सही इस्तेमाल करने के लिए Zero-Based Budgeting Method भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. Debt Snowball and Debt Avalanche में से कौन ज्यादा पैसा बचाता है?
आमतौर पर एवलांच तरीका ज्यादा पैसा बचाता है, क्योंकि इसमें सबसे महंगा कर्ज पहले खत्म होता है। स्नोबॉल तरीका हौसला बढ़ाने में ज्यादा मदद करता है।
2. क्या होम लोन को भी इसमें शामिल करें?
होम लोन पर ब्याज कम होता है और कई बार टैक्स छूट भी मिलती है। इसलिए ज्यादातर लोग पहले महंगे कर्ज चुकाते हैं और होम लोन को सामान्य किस्तों में चलने देते हैं।
3. क्या न्यूनतम किस्त छोड़कर एक लोन पर सारा पैसा लगा सकते हैं?
नहीं, किसी भी लोन की न्यूनतम किस्त छोड़ना नुकसानदायक है। इससे लेट फीस लगेगी और क्रेडिट स्कोर खराब होगा, इसलिए सभी किस्तें समय पर भरें।
4. इन तरीकों के बारे में विस्तार से कहां पढ़ें?
कर्ज चुकाने की इन रणनीतियों के इतिहास और तरीके की विस्तृत जानकारी यहां पढ़ सकते हैं।
आगे और समाचार पढ़े:
पैसों की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
Credit Card का Minimum Due भरना क्यों है खतरनाक? छोटी रकम के पीछे छिपा बड़ा ब्याज
WebRTC Leak क्या है और यह आपकी ऑनलाइन प्राइवेसी के लिए खतरा क्यों है?
INDIA ब्लॉक ने CEC के खिलाफ निकाला विरोध मार्च, BJD के जुड़ने से विपक्षी एकजुटता को मिला नया बल
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।