 Join
 Shorts

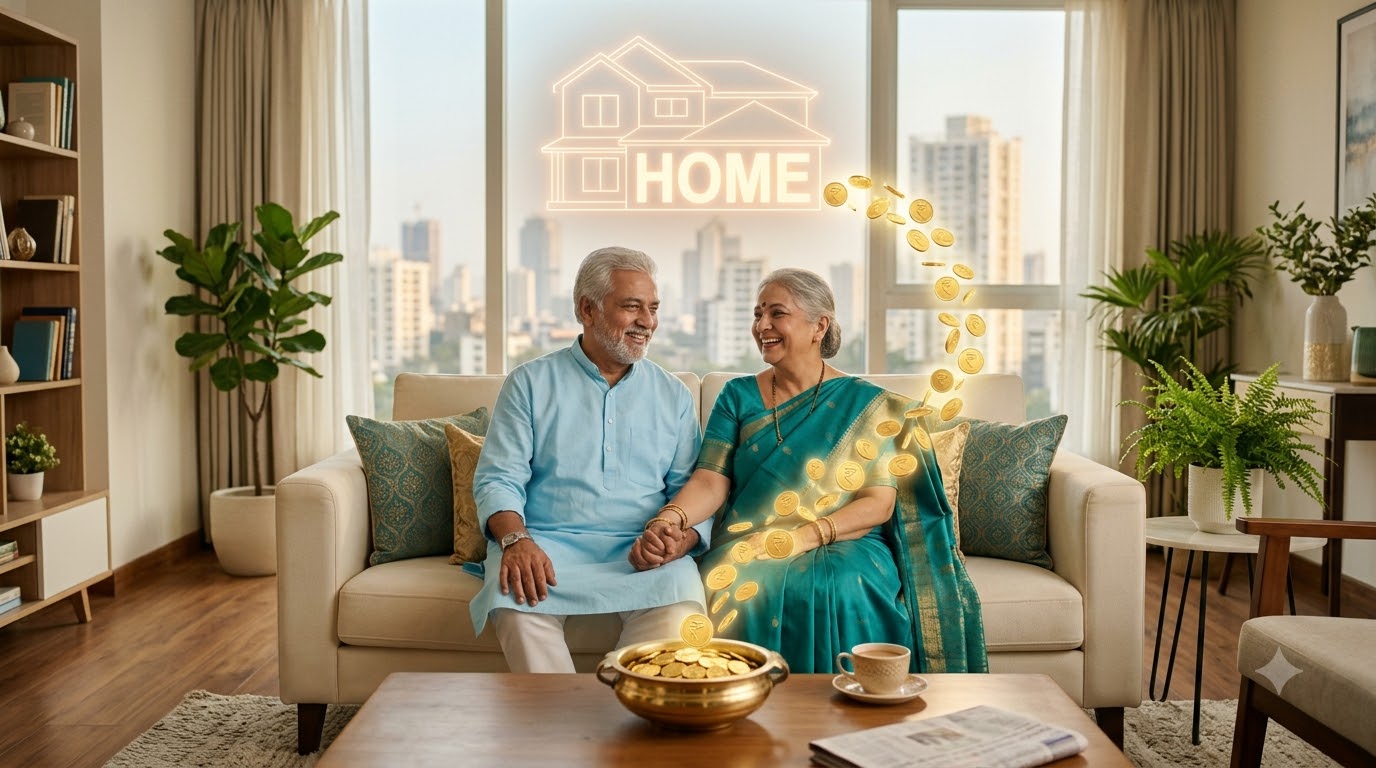
Reverse Mortgage एक ऐसी लोन योजना है, जिसमें 60 साल से ज्यादा उम्र के लोग अपना घर बैंक के पास गिरवी रखकर हर महीने तय रकम पाते हैं, और फिर भी जिंदगी भर उसी घर में रहते हैं। यह सामान्य होम लोन का ठीक उल्टा है, क्योंकि इसमें EMI आप नहीं भरते, बल्कि बैंक आपको पैसा देता है।
कई बुजुर्गों के पास पेंशन या बड़ी बचत नहीं होती, लेकिन लाखों रुपये का अपना घर जरूर होता है। दवाइयों और रोज के खर्च के लिए उन्हें बच्चों पर निर्भर रहना पड़ता है, जबकि उनकी सबसे बड़ी संपत्ति बिना काम के पड़ी रहती है।
ऐसे लोगों के लिए सरकार ने 2007 के बजट में यह योजना शुरू की थी। आइए आसान भाषा में समझते हैं कि यह कैसे काम करती है और इसे लेने से पहले किन बातों का ध्यान रखें।
Reverse Mortgage कैसे काम करता है?
Reverse Mortgage में सबसे पहले बैंक आपके घर की बाजार कीमत का आकलन करता है। इसके बाद घर की कीमत के एक हिस्से के बराबर लोन मंजूर किया जाता है, जो आमतौर पर करीब 60 प्रतिशत तक होता है।
यह रकम आपको एक साथ नहीं, बल्कि हर महीने, तीन महीने या साल में किस्तों के रूप में मिलती है। कुछ बैंक इलाज जैसी जरूरत के लिए एक हिस्सा एक साथ भी दे देते हैं।
लोन चलने के दौरान आपको कोई किस्त नहीं चुकानी होती, यही Reverse Mortgage की सबसे बड़ी खासियत है। ब्याज लोन की रकम में जुड़ता रहता है और पूरा हिसाब बाद में होता है।
बैंक समय समय पर घर की दोबारा कीमत तय करता है। अगर कीमत बढ़ी है, तो आपको मिलने वाली रकम भी बढ़ाई जा सकती है।
कौन ले सकता है यह लोन?
Reverse Mortgage के लिए आवेदक की उम्र कम से कम 60 साल होनी चाहिए। पति पत्नी मिलकर भी आवेदन कर सकते हैं, जिसमें एक की उम्र 60 साल से ज्यादा होनी चाहिए और दूसरे के लिए बैंक के अपने नियम होते हैं।
घर आवेदक के अपने नाम पर, खुद का खरीदा या बनाया हुआ होना चाहिए और उसी में वे खुद रहते हों। घर का टाइटल साफ हो और उस पर कोई दूसरा कर्ज न हो।
ज्यादातर बैंक यह भी देखते हैं कि घर की बाकी उम्र कम से कम 20 साल हो। दुकान या कमर्शियल प्रॉपर्टी पर यह लोन नहीं मिलता।
एक आसान उदाहरण से समझें
मान लीजिए 65 साल के एक दंपति का घर 1 करोड़ रुपये का है। बैंक इसकी कीमत का 60 प्रतिशत यानी करीब 60 लाख रुपये का Reverse Mortgage मंजूर करता है।
अगर यह रकम 15 साल में हर महीने किस्तों में दी जाए और ब्याज करीब 10 प्रतिशत हो, तो दंपति को हर महीने लगभग 14 से 15 हजार रुपये मिल सकते हैं।
असल रकम बैंक, ब्याज दर, घर की कीमत और लोन की अवधि के हिसाब से बदल सकती है, इसलिए यह सिर्फ समझने के लिए एक अनुमान है।
टैक्स का क्या नियम है?
Reverse Mortgage में मिलने वाला पैसा आमदनी नहीं, बल्कि लोन माना जाता है। इसलिए हर महीने मिलने वाली रकम पर इनकम टैक्स नहीं लगता।
हालांकि बाद में घर बेचे जाने पर कैपिटल गेन टैक्स से जुड़े नियम लागू हो सकते हैं। इस बारे में किसी टैक्स सलाहकार से बात कर लेना बेहतर है।
लोन खत्म होने पर घर का क्या होता है?
लोन की अवधि खत्म होने पर किस्तें बंद हो जाती हैं, लेकिन आपको घर खाली नहीं करना पड़ता। आप और आपके जीवनसाथी जिंदगी भर उसी घर में रह सकते हैं।
दोनों के न रहने के बाद बच्चों या कानूनी वारिसों के पास दो रास्ते होते हैं। वे ब्याज समेत पूरा लोन चुकाकर घर अपने पास रख सकते हैं।
अगर वे लोन नहीं चुकाते, तो बैंक घर बेचकर अपना पैसा वसूलता है और बची हुई रकम वारिसों को लौटा देता है।
फायदे और कमियां दोनों समझें
सबसे बड़ा फायदा यह है कि घर बेचे बिना हर महीने नियमित आमदनी मिलती है और बुढ़ापे में किसी पर निर्भर नहीं रहना पड़ता। Reverse Mortgage से घर का मालिकाना हक भी आपके पास ही रहता है।
लेकिन इसकी कमियां भी हैं। हर महीने मिलने वाली रकम घर की कीमत के मुकाबले काफी कम लग सकती है, क्योंकि ब्याज लगातार जुड़ता रहता है।
इसमें कागजी कार्रवाई लंबी होती है और कई बैंक इसे ज्यादा बढ़ावा नहीं देते। अगर आप घर बच्चों के लिए छोड़ना चाहते हैं, तो परिवार से पहले खुलकर बात कर लें।
रिटायरमेंट प्लानिंग से जुड़ी और जानकारी
रिटायरमेंट के लिए कितने पैसे चाहिए, यह जानने के लिए Retirement Corpus का आसान गणित पढ़ें। हर महीने पक्की आमदनी के दूसरे विकल्प के लिए Annuity Plan क्या है देखें। घर और पैसे के सही बंटवारे के लिए वसीयत और नॉमिनेशन का फर्क भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या Reverse Mortgage लेने के बाद घर बैंक का हो जाता है?
नहीं, घर का मालिकाना हक आपके पास ही रहता है। बैंक के पास सिर्फ घर गिरवी रहता है, ठीक वैसे ही जैसे होम लोन में होता है।
2. क्या बीच में लोन चुकाकर घर छुड़ाया जा सकता है?
हां, आप या आपके वारिस कभी भी ब्याज समेत पूरी रकम चुकाकर घर को गिरवी से छुड़ा सकते हैं।
3. कौन से बैंक यह सुविधा देते हैं?
SBI, बैंक ऑफ बड़ौदा, पंजाब नेशनल बैंक, सेंट्रल बैंक और इंडियन बैंक जैसे कई सरकारी बैंक यह लोन देते हैं। हर बैंक की शर्तें और अवधि अलग हो सकती हैं।
4. किसी बैंक की असली शर्तें कहां देखें?
एक सरकारी बैंक की इस योजना की पूरी शर्तें, लोन की सीमा और जरूरी दस्तावेजों की जानकारी यहां देख सकते हैं।
आगे और समाचार पढ़े:
रिटायरमेंट की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
ESOP क्या है? कर्मचारियों को कंपनी में हिस्सेदारी देने का पूरा गणित
अमेरिका ने खुद को बनाया ‘Lonelier Power’, जयशंकर ने बदलती विश्व व्यवस्था पर कही बड़ी बात
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।