 Join
 Shorts

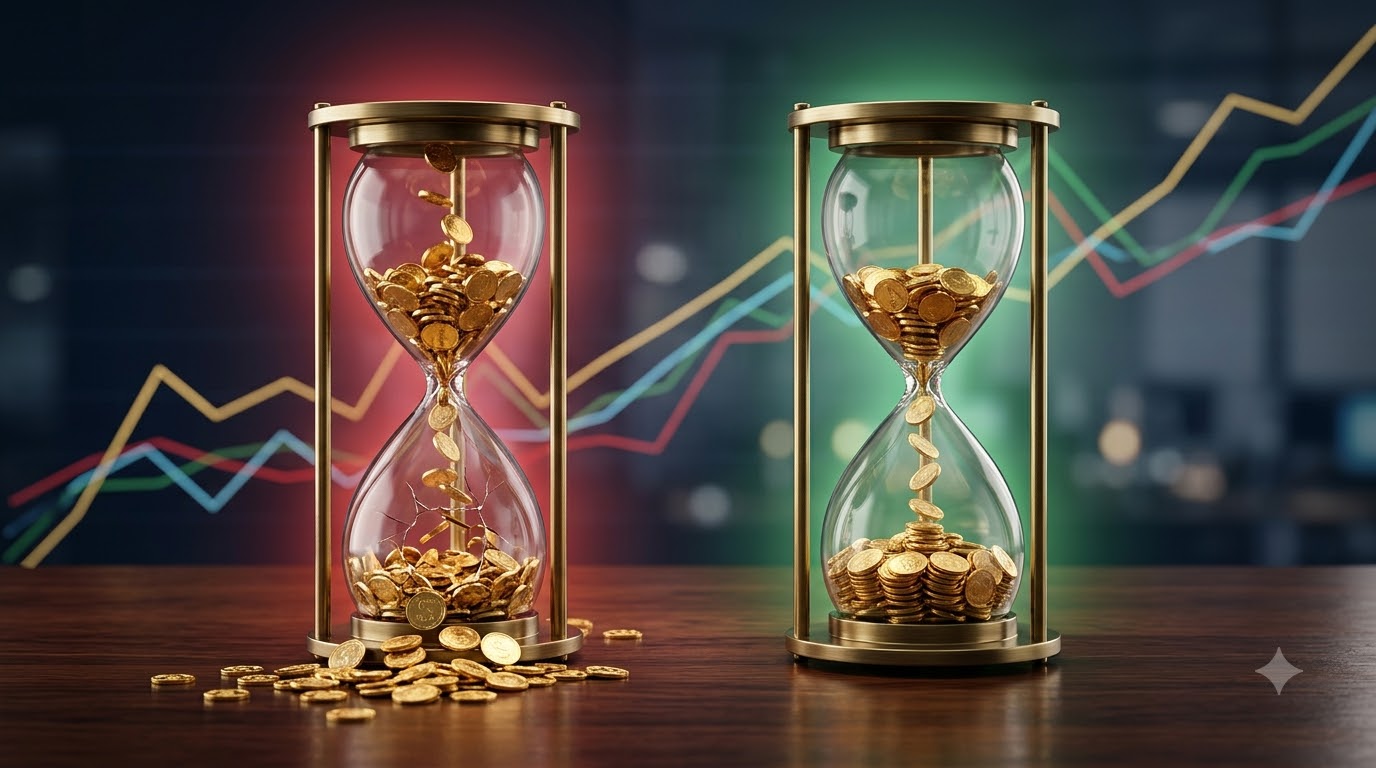
Sequence of Returns Risk वह खतरा है, जिसमें रिटायरमेंट के शुरुआती सालों में शेयर बाजार गिरने से आपका रिटायरमेंट फंड हमेशा के लिए छोटा हो जाता है, भले ही आगे चलकर बाजार अच्छा रिटर्न दे दे। इसे हिंदी में “रिटर्न के क्रम का जोखिम” कहा जा सकता है।
ज्यादातर लोग रिटायरमेंट प्लान करते समय मान लेते हैं कि उनका पैसा हर साल औसतन 10 या 12 प्रतिशत बढ़ेगा। लेकिन असल में बाजार हर साल एक जैसा नहीं चलता, कभी 20 प्रतिशत ऊपर जाता है तो कभी 15 प्रतिशत नीचे।
जब तक आप नौकरी कर रहे होते हैं, यह उतार चढ़ाव ज्यादा मायने नहीं रखता। लेकिन रिटायरमेंट के बाद, जब आप हर साल फंड से पैसा निकाल रहे होते हैं, तब Sequence of Returns Risk आपकी पूरी योजना बिगाड़ सकता है।
Sequence of Returns Risk कैसे काम करता है?
नौकरी के दौरान आप हर महीने निवेश करते हैं। अगर बाजार गिरता है, तो आपको सस्ते में ज्यादा यूनिट मिल जाती हैं, जो बाद में फायदा देती हैं।
रिटायरमेंट के बाद कहानी उल्टी हो जाती है। अब आप हर साल अपने खर्च के लिए फंड से पैसा निकालते हैं।
अगर शुरुआती सालों में बाजार गिरा हुआ है, तो खर्च के लिए आपको कम कीमत पर ज्यादा यूनिट बेचनी पड़ती हैं। ये यूनिट हमेशा के लिए आपके हाथ से निकल जाती हैं और बाद में बाजार सुधरने पर भी उनका फायदा नहीं मिलता।
एक आसान उदाहरण से समझें
मान लीजिए दो दोस्त, रमेश और सुरेश, 1 करोड़ रुपये के फंड के साथ रिटायर होते हैं। दोनों हर साल की शुरुआत में खर्च के लिए 6 लाख रुपये निकालते हैं।
दोनों को पांच साल में बिल्कुल एक जैसे रिटर्न मिलते हैं: माइनस 20, माइनस 10, प्लस 10, प्लस 15 और प्लस 20 प्रतिशत। फर्क सिर्फ इतना है कि रमेश को यह इसी क्रम में मिलता है, जबकि सुरेश को उल्टे क्रम में, यानी अच्छे साल पहले।
पांच साल बाद रमेश के फंड में लगभग 70 लाख रुपये बचते हैं, जबकि सुरेश के पास करीब 83 लाख रुपये होते हैं। यानी एक जैसे रिटर्न और एक जैसे खर्च के बावजूद 13 लाख रुपये से ज्यादा का फर्क।
यही Sequence of Returns Risk का असली असर है। अगर दोनों पैसा न निकालते, तो पांच साल बाद दोनों का फंड बिल्कुल बराबर होता।
सबसे खतरनाक समय कौन सा है?
रिटायरमेंट से पहले के आखिरी पांच साल और रिटायरमेंट के बाद के पहले पांच से दस साल सबसे नाजुक माने जाते हैं। इस समय आपका फंड सबसे बड़ा होता है, इसलिए Sequence of Returns Risk से होने वाला नुकसान भी रुपयों में सबसे बड़ा होता है।
इसी दौरान बाजार की बड़ी गिरावट से संभलने के लिए आपके पास नई कमाई भी नहीं होती। इसलिए इस समय को कई वित्तीय सलाहकार “रिटायरमेंट रिस्क जोन” कहते हैं।
इस खतरे से कैसे बचें?
सबसे असरदार तरीका है अगले दो से तीन साल के खर्च जितना पैसा सुरक्षित जगह, जैसे FD, लिक्विड फंड या सीनियर सिटीजन सेविंग्स स्कीम में अलग रखना। बाजार गिरने पर इसी पैसे से खर्च चलाएं और शेयर वाले निवेश को छुएं नहीं।
रिटायरमेंट के करीब आते ही अपने निवेश में शेयर का हिस्सा धीरे धीरे कम करें और डेट का हिस्सा बढ़ाएं। इससे बड़ी गिरावट का असर कम हो जाता है।
खर्च में थोड़ी लचक रखें। जिस साल बाजार बहुत गिरा हो, उस साल घूमने फिरने या बड़े खर्च टाल दें और निकासी थोड़ी कम कर दें।
पेंशन, एन्युटी या किराये जैसी पक्की आमदनी रोज के जरूरी खर्च पूरे कर दे, तो बाजार पर निर्भरता घटती है और Sequence of Returns Risk का दबाव भी कम हो जाता है।
रिटायरमेंट से पांच साल पहले क्या तैयारी करें?
Sequence of Returns Risk से बचने की तैयारी रिटायरमेंट के दिन नहीं, बल्कि उससे कुछ साल पहले शुरू होनी चाहिए। सबसे पहले अपने हर महीने के जरूरी खर्च का सही हिसाब लगाएं, ताकि पता हो कि कितना पैसा सुरक्षित हिस्से में रखना है।
इसके बाद हर साल अपने शेयर वाले निवेश का एक छोटा हिस्सा डेट फंड या सुरक्षित योजनाओं में ले जाएं। अगर बाजार ऊपर हो, तो यह काम और आसान रहता है, क्योंकि तब मुनाफा बुक करके पैसा सुरक्षित जगह रखा जा सकता है।
अपनी हेल्थ इंश्योरेंस भी पहले से पक्की कर लें। रिटायरमेंट के शुरुआती सालों में अचानक इलाज का बड़ा खर्च आने पर अगर गिरे हुए बाजार से पैसा निकालना पड़े, तो Sequence of Returns Risk का असर दोगुना हो जाता है।
किन लोगों को ज्यादा ध्यान रखना चाहिए?
जिनके पास पेंशन नहीं है और जो पूरी तरह म्यूचुअल फंड या शेयर पर निर्भर हैं, उनके लिए Sequence of Returns Risk सबसे बड़ा खतरा है। प्राइवेट नौकरी वाले और अपना कारोबार करने वाले लोग इसी श्रेणी में आते हैं।
जो लोग जल्दी रिटायर होना चाहते हैं, उन्हें भी ज्यादा सावधान रहना चाहिए। उनका फंड ज्यादा लंबे समय तक चलना है, इसलिए शुरुआती गलती का असर भी लंबा रहता है।
रिटायरमेंट प्लानिंग से जुड़ी और जानकारी
रिटायरमेंट के लिए सही रकम तय करने के लिए Retirement Corpus का आसान गणित पढ़ें। फंड से हर महीने समझदारी से पैसा निकालने के लिए Systematic Withdrawal Plan क्या है देखें। सुरक्षित हिस्से के लिए Senior Citizen Savings Scheme की जानकारी भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या Sequence of Returns Risk नौकरी करते समय भी होता है?
नौकरी के दौरान इसका असर बहुत कम होता है, क्योंकि आप पैसा निकाल नहीं रहे होते। यह खतरा तब बड़ा होता है, जब आप फंड से नियमित निकासी शुरू करते हैं।
2. क्या सारा पैसा FD में रखना इसका हल है?
नहीं, तब महंगाई आपके पैसे की असली कीमत घटा देगी। बेहतर है कि सुरक्षित और शेयर वाले निवेश का संतुलन बनाकर चलें।
3. क्या SWP से यह खतरा बढ़ता है?
अगर पूरा SWP सिर्फ इक्विटी फंड से हो रहा है, तो गिरावट के समय खतरा बढ़ सकता है। इसलिए शुरुआती सालों की निकासी डेट या सुरक्षित फंड से करना ज्यादा समझदारी है।
4. इस विषय पर विस्तार से कहां पढ़ें?
भारतीय उदाहरणों के साथ इस जोखिम की विस्तृत जानकारी यहां पढ़ सकते हैं।
आगे और समाचार पढ़े:
रिटायरमेंट की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
Reverse Mortgage क्या है? अपने ही घर से बुजुर्गों को हर महीने पैसा कैसे मिलता है
इंटरनेट धीमा होने पर भी कैसे काम करते हैं स्मार्ट डिवाइस? आसान भाषा में समझिए
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।