 Join
 Shorts

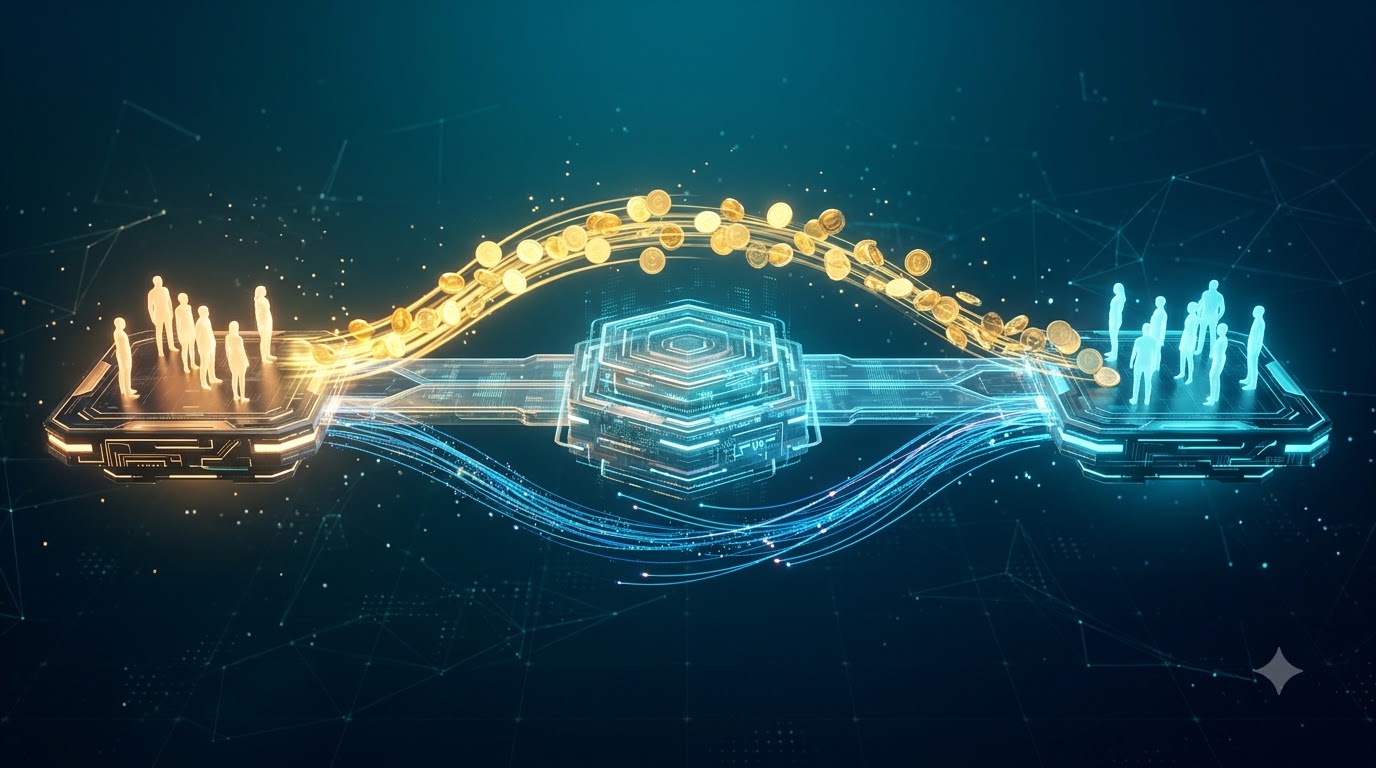
P2P Lending यानी पीयर टू पीयर लेंडिंग एक ऐसा तरीका है, जिसमें बैंक की जगह आम लोग एक ऑनलाइन प्लेटफॉर्म के जरिए सीधे दूसरे लोगों को लोन देते हैं और बदले में ब्याज कमाते हैं। जिन्हें बैंक से जल्दी लोन नहीं मिलता, उनके लिए यह उधार लेने का रास्ता है और जो FD से ज्यादा कमाई चाहते हैं, उनके लिए निवेश का विकल्प।
लेकिन ऊंचे रिटर्न के साथ इसमें जोखिम भी उतना ही बड़ा है। इस लेख में आसान भाषा में समझेंगे कि यह सिस्टम कैसे काम करता है, RBI के क्या नियम हैं और उधार देने या लेने से पहले किन बातों का ध्यान रखें।
P2P Lending कैसे काम करता है?
P2P Lending में तीन पक्ष होते हैं: उधार देने वाला लेंडर, उधार लेने वाला बॉरोअर और दोनों को जोड़ने वाला प्लेटफॉर्म। बॉरोअर प्लेटफॉर्म पर लोन के लिए आवेदन करता है, जहां उसकी KYC, आय और क्रेडिट स्कोर की जांच होती है।
इसके बाद प्लेटफॉर्म उसे जोखिम के हिसाब से एक श्रेणी देता है और ब्याज दर तय होती है। लेंडर अपनी पसंद के बॉरोअर चुनकर उन्हें पैसा देते हैं, जो एक एस्क्रो खाते के जरिए आगे जाता है।
बॉरोअर हर महीने EMI चुकाता है, जिसमें मूलधन और ब्याज दोनों होते हैं। यह रकम भी एस्क्रो खाते से होकर लेंडर तक पहुंचती है और प्लेटफॉर्म अपनी सर्विस फीस लेता है।
RBI के नियम क्या कहते हैं?
भारत में P2P Lending प्लेटफॉर्म चलाने के लिए RBI से NBFC P2P का लाइसेंस लेना जरूरी है। प्लेटफॉर्म सिर्फ बिचौलिए का काम कर सकता है, वह खुद अपने पैसे से लोन नहीं दे सकता।
एक लेंडर सभी प्लेटफॉर्म को मिलाकर अधिकतम 50 लाख रुपये तक उधार दे सकता है। अगर रकम 10 लाख रुपये से ज्यादा है, तो उसे चार्टर्ड अकाउंटेंट से कम से कम 50 लाख रुपये की नेटवर्थ का प्रमाणपत्र देना होता है।
एक बॉरोअर सभी प्लेटफॉर्म से मिलाकर 10 लाख रुपये तक ही उधार ले सकता है। वहीं एक लेंडर किसी एक बॉरोअर को 50 हजार रुपये से ज्यादा नहीं दे सकता, ताकि जोखिम बंटा रहे।
अगस्त 2024 में RBI ने नियम और सख्त किए। अब प्लेटफॉर्म किसी तरह की गारंटी या पक्के रिटर्न का वादा नहीं कर सकते और इसे FD जैसा सुरक्षित निवेश बताकर प्रचार भी नहीं कर सकते।
उधार देने वालों के लिए फायदे और जोखिम
P2P Lending में लेंडर को आमतौर पर बैंक FD से ज्यादा ब्याज मिलने की संभावना रहती है। छोटी रकम को कई बॉरोअर में बांटकर हर महीने ब्याज की आमदनी भी बनाई जा सकती है।
लेकिन अगर बॉरोअर पैसा नहीं लौटाता, तो पूरा नुकसान लेंडर को उठाना पड़ता है। इस पर DICGC जैसा कोई बीमा नहीं मिलता और पैसा बीच में निकालना भी आसान नहीं होता।
इसके अलावा इससे मिलने वाला ब्याज आपकी आय में जुड़ता है और टैक्स स्लैब के हिसाब से उस पर टैक्स लगता है।
उधार लेने वालों के लिए क्या ध्यान रखें?
जिनका क्रेडिट इतिहास छोटा है या जिन्हें बैंक से जल्दी लोन नहीं मिलता, उनके लिए यह एक विकल्प हो सकता है। प्रक्रिया पूरी तरह ऑनलाइन होती है और मंजूरी भी अक्सर जल्दी मिल जाती है।
हालांकि कम क्रेडिट स्कोर वालों को यहां ऊंची ब्याज दर चुकानी पड़ सकती है। इसलिए P2P Lending से पैसा लेने से पहले प्रोसेसिंग फीस और कुल खर्च जरूर देखें और समय पर EMI भरें, क्योंकि चूक की जानकारी क्रेडिट ब्यूरो तक पहुंचती है।
P2P Lending के किसी भी प्लेटफॉर्म से जुड़ने से पहले RBI की वेबसाइट पर उसका NBFC P2P रजिस्ट्रेशन जरूर जांचें।
ऑनलाइन फाइनेंस से जुड़ी ये जानकारियां भी आपके काम आएंगी: Fintech क्या है, FD का असली रिटर्न कैसे समझें और Buy Now Pay Later के छिपे जोखिम।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. क्या P2P Lending में पैसा लगाना सुरक्षित है?
यह बैंक FD जितना सुरक्षित नहीं है, क्योंकि बॉरोअर के पैसा न लौटाने पर नुकसान लेंडर को उठाना पड़ता है। इसलिए इसमें अपनी कुल बचत का छोटा हिस्सा ही लगाएं।
2. क्या प्लेटफॉर्म तय रिटर्न की गारंटी दे सकते हैं?
नहीं, RBI के नियमों के तहत कोई भी NBFC P2P प्लेटफॉर्म पक्के रिटर्न या मूलधन की गारंटी नहीं दे सकता।
3. बॉरोअर अधिकतम कितना लोन ले सकता है?
एक बॉरोअर सभी प्लेटफॉर्म को मिलाकर अधिकतम 10 लाख रुपये तक उधार ले सकता है।
4. RBI ने 2024 में नियमों में क्या बदलाव किए?
इन बदलावों का विस्तृत विवरण इस रिपोर्ट में पढ़ा जा सकता है।
आगे और समाचार पढ़े:
पर्सनल फाइनेंस से जुड़ी खबरों के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
- Key Fact Statement क्या है? लोन लेने से पहले KFS में क्या देखें, RBI का नियम आसान भाषा में समझें
- आपके बिजनेस के लिए Email Marketing फायदे का सौदा है या नुकसान? ऐसे करें चेक
- CEC Row: हिरासत के बाद राहुल गांधी समेत कांग्रेस नेताओं को दिल्ली पुलिस ने किया रिहा
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।