 Join
 Shorts

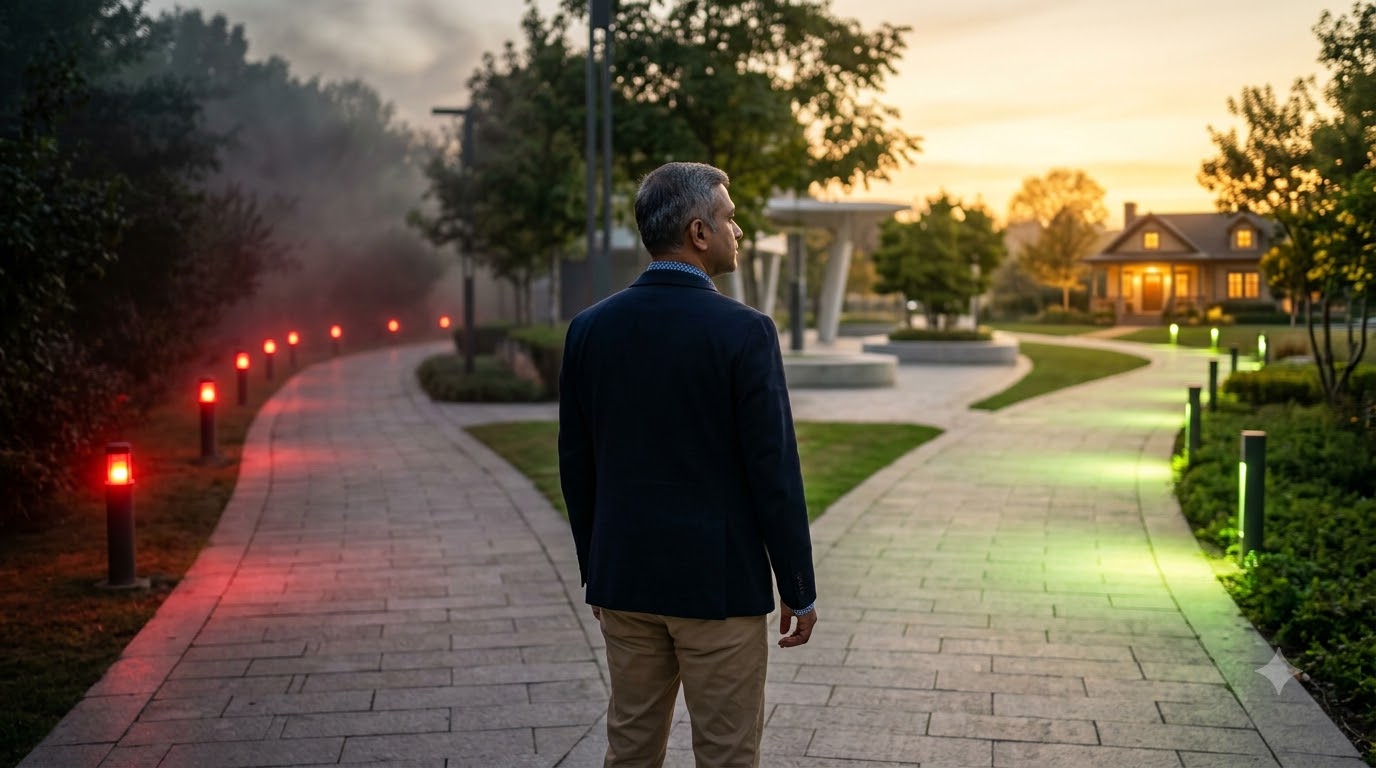
Retirement Planning Mistakes यानी रिटायरमेंट की तैयारी में की गई वे गलतियां, जिनका असर तुरंत नहीं दिखता, लेकिन 60 की उम्र के बाद पैसों की भारी कमी के रूप में सामने आता है। अच्छी बात यह है कि अगर इन्हें समय रहते पहचान लिया जाए, तो लगभग हर गलती सुधारी जा सकती है।
नौकरी के दिनों में ज्यादातर लोग सोचते हैं कि रिटायरमेंट अभी बहुत दूर है। फिर बच्चों की पढ़ाई, घर की EMI और रोज के खर्च के बीच बुढ़ापे की तैयारी हर साल अगले साल पर टलती रहती है।
आइए जानते हैं वे 7 बड़ी Retirement Planning Mistakes, जो आम भारतीय परिवारों में सबसे ज्यादा देखी जाती हैं, और उनसे बचने का आसान तरीका।
Retirement Planning Mistakes क्यों पड़ती हैं इतनी भारी?
रिटायरमेंट के बाद नियमित सैलरी बंद हो जाती है, लेकिन खर्च चलते रहते हैं और इलाज जैसे कुछ खर्च बढ़ भी जाते हैं। इस समय गलती सुधारने के लिए न ज्यादा समय होता है और न ही नई कमाई।
यानी जवानी में की गई छोटी चूक बुढ़ापे में बड़ी मजबूरी बन सकती है। इसलिए इन Retirement Planning Mistakes को जितनी जल्दी समझ लें, उतना अच्छा है।
पहली गलती: बहुत देर से शुरुआत करना
रिटायरमेंट की बचत में सबसे बड़ा हथियार समय है, क्योंकि कंपाउंडिंग को काम करने के लिए लंबा वक्त चाहिए। जितनी देर से शुरुआत होगी, उतना ज्यादा पैसा हर महीने लगाना पड़ेगा।
मान लीजिए कोई 30 साल की उम्र में हर महीने 10,000 रुपये की SIP शुरू करता है और उसे औसतन 10 प्रतिशत रिटर्न मिलता है। 60 की उम्र तक उसके पास करीब 2.28 करोड़ रुपये हो सकते हैं।
वही व्यक्ति अगर 40 की उम्र में शुरुआत करे, तो उसी रकम से करीब 77 लाख रुपये ही बनेंगे। सिर्फ 10 साल की देरी से डेढ़ करोड़ रुपये से ज्यादा का फर्क पड़ जाता है।
दूसरी गलती: महंगाई को नजरअंदाज करना
आज जो खर्च 50,000 रुपये महीने में चल जाता है, 6 प्रतिशत सालाना महंगाई के हिसाब से 25 साल बाद उसके लिए करीब 2.15 लाख रुपये महीने की जरूरत होगी।
ज्यादातर लोग आज के खर्च के हिसाब से रिटायरमेंट फंड का अंदाजा लगाते हैं, जो बहुत छोटा निकलता है। हमेशा भविष्य की महंगाई जोड़कर ही लक्ष्य तय करें, क्योंकि यह ऐसी गलती है जिसका असर सालों बाद दिखता है।
तीसरी गलती: हेल्थ इंश्योरेंस न लेना
कई लोग मानते हैं कि कंपनी का ग्रुप हेल्थ इंश्योरेंस काफी है, लेकिन यह नौकरी छूटते ही खत्म हो जाता है। उम्र बढ़ने के बाद नई पॉलिसी लेना महंगा और मुश्किल हो जाता है।
एक गंभीर बीमारी सालों की बचत खत्म कर सकती है। इसलिए 40 की उम्र से पहले अपनी अलग फैमिली फ्लोटर या व्यक्तिगत पॉलिसी जरूर ले लें।
चौथी गलती: PF और रिटायरमेंट फंड बीच में निकाल लेना
नौकरी बदलते समय PF का पैसा निकाल लेना या कार और छुट्टियों के लिए रिटायरमेंट फंड तोड़ना बहुत आम है। ऐसा करने से कंपाउंडिंग की कड़ी टूट जाती है, और ऐसी Retirement Planning Mistakes बाद में लाखों का नुकसान कराती हैं।
नौकरी बदलने पर PF हमेशा ट्रांसफर करें और रिटायरमेंट के लिए रखे पैसे को सिर्फ रिटायरमेंट के लिए ही इस्तेमाल करें।
पांचवीं गलती: बच्चों के लिए अपना भविष्य दांव पर लगाना
भारतीय माता पिता बच्चों की पढ़ाई और शादी के लिए अपनी पूरी बचत लगा देते हैं। यह भावनात्मक रूप से सही लगता है, लेकिन पैसों के लिहाज से यह सबसे बड़ी Retirement Planning Mistakes में से एक है।
पढ़ाई के लिए एजुकेशन लोन मिल सकता है, लेकिन रिटायरमेंट के लिए कोई लोन नहीं देता। अपने रिटायरमेंट फंड को सुरक्षित रखना असल में बच्चों पर भविष्य का बोझ कम करना है।
छठी गलती: सारा पैसा एक ही जगह लगाना
कुछ लोग पूरी बचत FD, सोने या जमीन में रखते हैं, जो सुरक्षित तो लगती है लेकिन महंगाई को मात नहीं दे पाती। वहीं कुछ लोग रिटायरमेंट के करीब भी सारा पैसा शेयर बाजार में रखते हैं।
सही तरीका है उम्र के हिसाब से संतुलन बनाना। युवावस्था में शेयर का हिस्सा ज्यादा रखें और रिटायरमेंट नजदीक आने पर धीरे धीरे सुरक्षित निवेश बढ़ाएं।
सातवीं गलती: लंबी उम्र और खर्च का गलत अंदाजा
बेहतर इलाज की वजह से आज लोग 85 या 90 साल तक जी रहे हैं। अगर आपने सिर्फ 75 साल तक के खर्च की योजना बनाई है, तो आखिरी सालों में पैसा खत्म हो सकता है।
साथ ही, रिटायरमेंट के बाद पैसा कैसे निकालेंगे, इसकी योजना भी पहले से बनाएं। बिना योजना के एक साथ बड़ी रकम खर्च करना भी आम Retirement Planning Mistakes में शामिल है।
इन गलतियों से कैसे बचें?
आज ही अपने मौजूदा खर्च और महंगाई के हिसाब से रिटायरमेंट का लक्ष्य तय करें। फिर हर महीने एक तय रकम SIP, NPS या PPF में अपने आप जाने दें, ताकि बचत की आदत बनी रहे।
हर साल सैलरी बढ़ने पर निवेश भी बढ़ाएं और साल में एक बार अपनी पूरी योजना की समीक्षा करें, ताकि कोई नई Retirement Planning Mistakes समय रहते पकड़ में आ जाए। जरूरत हो तो किसी प्रमाणित वित्तीय सलाहकार की मदद लें।
याद रखें, ज्यादातर Retirement Planning Mistakes जानकारी की कमी से होती हैं। थोड़ी सी समझ और अनुशासन आपके बुढ़ापे को पूरी तरह आत्मनिर्भर बना सकते हैं।
रिटायरमेंट प्लानिंग से जुड़ी और जानकारी
रिटायरमेंट के लिए सही रकम तय करने के लिए Retirement Corpus का आसान गणित पढ़ें। रिटायरमेंट के शुरुआती सालों के बाजार जोखिम को समझने के लिए Sequence of Returns Risk क्या है देखें। बुढ़ापे में इलाज के खर्च से बचने के लिए Health Insurance for Senior Citizens भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. सबसे आम Retirement Planning Mistakes कौन सी हैं?
देर से शुरुआत करना, महंगाई को नजरअंदाज करना और हेल्थ इंश्योरेंस न लेना सबसे आम गलतियां हैं। इन तीनों का असर सबसे ज्यादा पड़ता है।
2. क्या 45 की उम्र में रिटायरमेंट प्लानिंग शुरू करना देर है?
देर जरूर है, लेकिन बहुत देर नहीं। इस उम्र में ज्यादा रकम निवेश करनी होगी, खर्च घटाने होंगे और हो सके तो कुछ साल ज्यादा काम करने की योजना बनानी होगी।
3. रिटायरमेंट के लिए कितनी बचत करनी चाहिए?
एक सामान्य नियम के अनुसार अपनी कमाई का कम से कम 15 से 20 प्रतिशत हिस्सा रिटायरमेंट के लिए बचाना चाहिए। देर से शुरुआत करने वालों को इससे ज्यादा बचाना पड़ता है।
4. रिटायरमेंट प्लानिंग के बारे में विस्तार से कहां पढ़ें?
रिटायरमेंट की योजना के अलग अलग पहलुओं और तरीकों की विस्तृत जानकारी यहां पढ़ सकते हैं।
आगे और समाचार पढ़े:
रिटायरमेंट की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
Smartwatch से पेमेंट करना कितना सुरक्षित है? जानिए कॉन्टैक्टलेस लेनदेन के बारे में सबकुछ!
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।