 Join
 Shorts

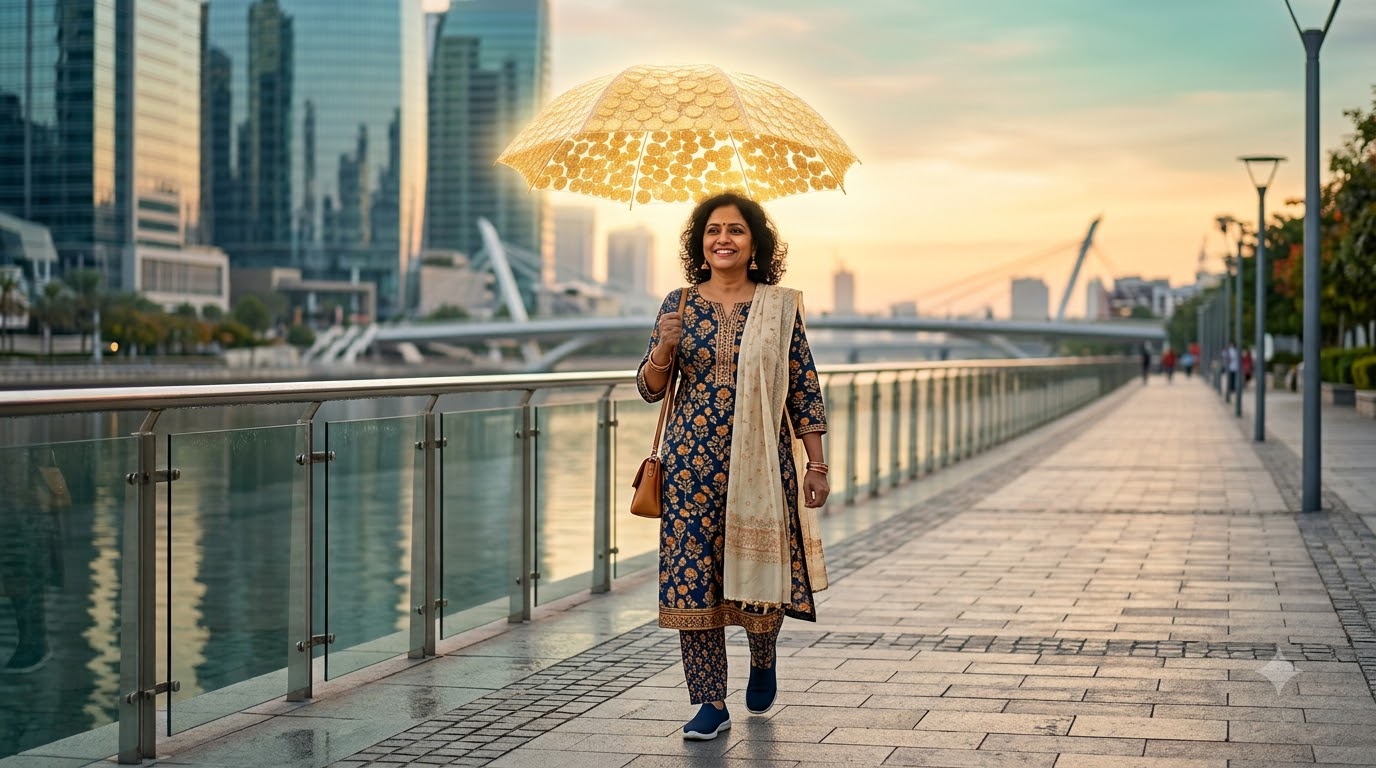
Retirement Planning for Women का मतलब है महिलाओं का अपने बुढ़ापे के लिए अलग से और अपने नाम पर पैसे की योजना बनाना, ताकि उम्र के आखिरी पड़ाव में उन्हें किसी पर निर्भर न रहना पड़े। चाहे आप गृहिणी हों या नौकरी करती हों, यह योजना उतनी ही जरूरी है जितनी किसी पुरुष के लिए, बल्कि कई मायनों में उससे भी ज्यादा।
ज्यादातर परिवारों में पैसों से जुड़े बड़े फैसले पति या बेटे लेते हैं। महिलाएं घर का बजट तो बखूबी संभालती हैं, लेकिन अपने रिटायरमेंट के लिए अलग से बचत बहुत कम करती हैं।
यही आदत आगे चलकर मुश्किल बन सकती है। आइए समझते हैं कि महिलाओं के लिए यह तैयारी क्यों ज्यादा जरूरी है और इसे आसान तरीके से कैसे शुरू करें।
महिलाओं के लिए यह ज्यादा जरूरी क्यों है?
भारत में महिलाओं की औसत उम्र पुरुषों से कुछ साल ज्यादा है। इसका मतलब है कि उनका रिटायरमेंट फंड ज्यादा लंबे समय तक चलना चाहिए, और कई महिलाओं को जीवन के आखिरी साल अकेले बिताने पड़ते हैं।
शादी, बच्चों की परवरिश या परिवार के बुजुर्गों की देखभाल के लिए कई महिलाएं बीच में नौकरी छोड़ देती हैं। इस ब्रेक के दौरान न सैलरी आती है, न PF कटता है और न ही बचत बढ़ती है।
कई क्षेत्रों में आज भी महिलाओं की औसत कमाई पुरुषों से कम है। कम कमाई का मतलब है कम बचत, और कम बचत का मतलब है छोटा रिटायरमेंट फंड।
इन सब कारणों से Retirement Planning for Women सिर्फ एक अच्छा विचार नहीं, बल्कि जरूरत है।
गृहिणियां कैसे करें शुरुआत?
गृहिणियों के पास अपनी सैलरी नहीं होती, लेकिन इसका मतलब यह नहीं कि Retirement Planning for Women उनके लिए नहीं है। घर खर्च से बचाए गए छोटे पैसे भी लंबे समय में बड़ा फंड बना सकते हैं।
18 साल से ज्यादा उम्र की कोई भी भारतीय नागरिक अपने नाम पर NPS खाता खोल सकती है, भले ही उसकी अपनी कमाई न हो। पति भी पत्नी के NPS या PPF खाते में पैसा जमा कर सकते हैं।
म्यूचुअल फंड में छोटी SIP भी अच्छा विकल्प है। सबसे जरूरी बात यह है कि खाता आपके अपने नाम पर हो, ताकि पैसे पर आपका सीधा अधिकार रहे।
Retirement Planning for Women का आसान उदाहरण
मान लीजिए 30 साल की एक महिला हर महीने सिर्फ 3,000 रुपये की SIP शुरू करती है। अगर उसे औसतन 10 प्रतिशत सालाना रिटर्न मिले, तो 60 साल की उम्र तक उसके पास करीब 68 लाख रुपये हो सकते हैं।
अगर वही महिला पांच साल देर से, यानी 35 की उम्र में शुरुआत करे, तो यह रकम घटकर करीब 40 लाख रुपये रह जाती है। सिर्फ पांच साल की देरी से लगभग 28 लाख रुपये का फर्क पड़ जाता है।
यह उदाहरण सिर्फ समझाने के लिए है, असल रिटर्न बाजार के हिसाब से कम या ज्यादा हो सकता है। लेकिन यह साफ दिखाता है कि Retirement Planning for Women में जल्दी शुरुआत सबसे बड़ा फायदा है।
कामकाजी महिलाओं के लिए जरूरी कदम
नौकरी करने वाली महिलाएं अपने PF को कभी बीच में न निकालें। नौकरी बदलने पर PF ट्रांसफर करें, ताकि ब्याज का फायदा लगातार मिलता रहे।
अगर करियर ब्रेक लेना पड़े, तो उस दौरान भी अपनी SIP या NPS में छोटा योगदान जारी रखने की कोशिश करें। इससे निवेश की आदत और कंपाउंडिंग दोनों बनी रहती हैं।
सैलरी बढ़ने पर सबसे पहले अपनी रिटायरमेंट बचत बढ़ाएं। हर साल SIP में 10 प्रतिशत की बढ़ोतरी भी लंबे समय में बड़ा अंतर ला सकती है।
सुरक्षा के लिए ये काम जरूर करें
अपने नाम पर एक अलग हेल्थ इंश्योरेंस जरूर लें। बुढ़ापे में इलाज का खर्च सबसे बड़ी चिंता होता है, और एक बीमारी पूरी बचत खत्म कर सकती है।
घर के सभी निवेश, बैंक खाते और बीमा की जानकारी रखें। हर जगह नॉमिनेशन अपडेट कराएं और पति के साथ मिलकर वसीयत बनवाएं।
इमरजेंसी के लिए कम से कम छह महीने के खर्च जितना पैसा अपने खाते में अलग रखें। Retirement Planning for Women में यह सुरक्षा कवच उतना ही जरूरी है जितना निवेश।
किन गलतियों से बचें?
यह सोचना कि पति या बच्चे बुढ़ापे में सब संभाल लेंगे, Retirement Planning for Women की सबसे बड़ी गलती है। हालात कभी भी बदल सकते हैं, इसलिए अपनी तैयारी खुद करें।
सारा पैसा सिर्फ सोने या FD में रखना भी सही नहीं है। ये सुरक्षित तो हैं, लेकिन लंबे समय में महंगाई को मात नहीं दे पाते।
पैसों से जुड़े फैसलों में हिस्सा लेना शुरू करें। जानकारी होगी, तो कोई आपको गलत योजना में पैसा लगाने के लिए नहीं बहका पाएगा।
रिटायरमेंट प्लानिंग से जुड़ी और जानकारी
अपने नाम पर पेंशन की तैयारी के लिए NPS Retirement Plan की पूरी जानकारी पढ़ें। बुढ़ापे में इलाज के खर्च से बचने के लिए Health Insurance for Senior Citizens देखें। संपत्ति के सही बंटवारे के लिए वसीयत और नॉमिनेशन का फर्क भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. Retirement Planning for Women कब से शुरू करनी चाहिए?
जितनी जल्दी हो सके, उतना अच्छा। 25 से 30 की उम्र में शुरुआत करने पर छोटी रकम भी लंबे समय में बड़ा फंड बना देती है।
2. क्या बिना कमाई वाली गृहिणी NPS खोल सकती है?
हां, NPS खोलने के लिए नौकरी या कमाई जरूरी नहीं है। 18 साल से ज्यादा उम्र की कोई भी भारतीय नागरिक इसे खोल सकती है।
3. रिटायरमेंट के लिए कितना पैसा चाहिए?
यह आपके मौजूदा खर्च, उम्र और महंगाई पर निर्भर करता है। एक सामान्य नियम है कि रिटायरमेंट फंड आपके सालाना खर्च का कम से कम 25 से 30 गुना होना चाहिए।
4. NPS के बारे में विस्तार से कहां पढ़ें?
राष्ट्रीय पेंशन प्रणाली के इतिहास, नियम और काम करने के तरीके की विस्तृत जानकारी यहां पढ़ सकते हैं।
आगे और समाचार पढ़े:
रिटायरमेंट की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
Smartwatch से पेमेंट करना कितना सुरक्षित है? जानिए कॉन्टैक्टलेस लेनदेन के बारे में सबकुछ!
Sequence of Returns Risk क्या है? रिटायरमेंट के शुरुआती सालों में बाजार गिरना क्यों सबसे खतरनाक है
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।