 Join
 Shorts

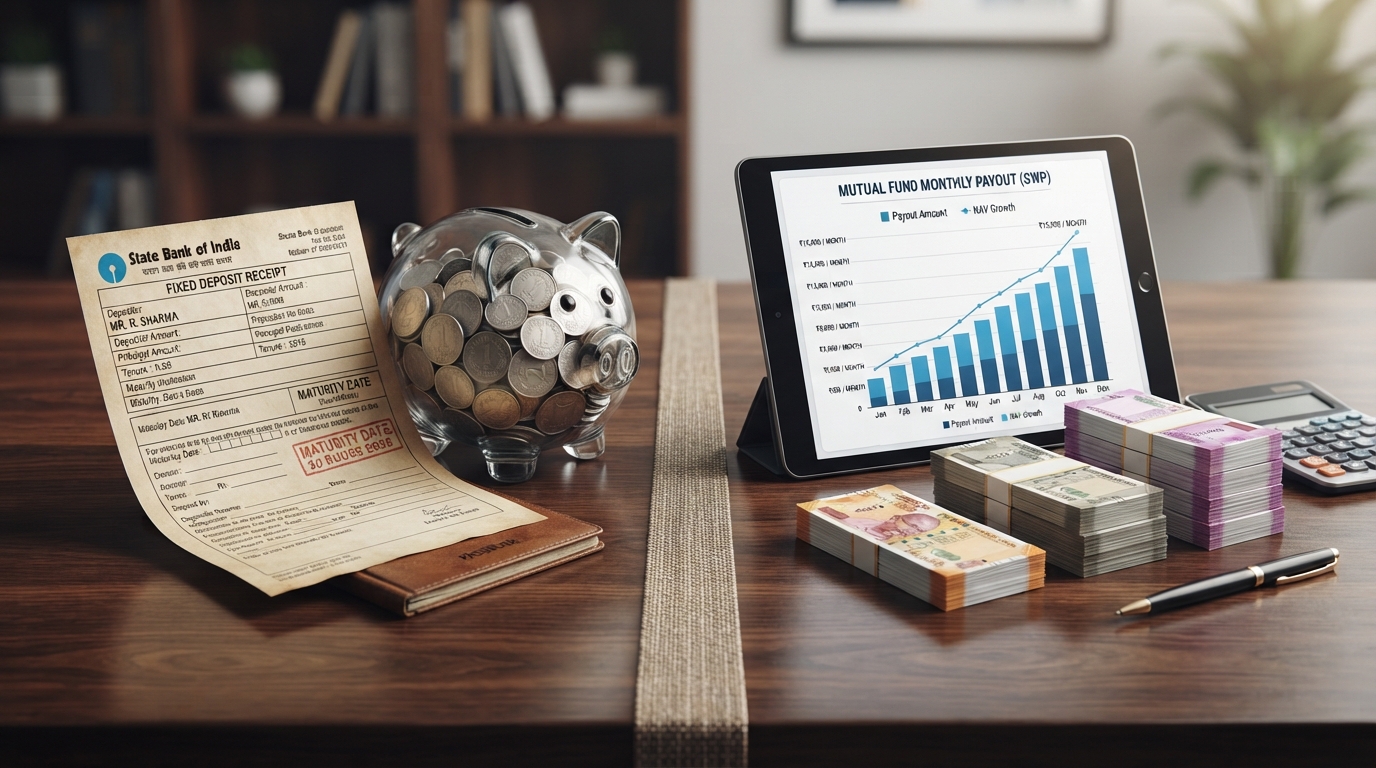
Systematic Withdrawal Plan को रिटायरमेंट के बाद हर महीने पैसा निकालने का सबसे भरोसेमंद तरीका माना जाता है, लेकिन बहुत से निवेशक अब भी पुराने भरोसे वाली फिक्स्ड डिपॉजिट यानी FD के साथ ही टिके रहते हैं। सवाल यह है कि टैक्स और रिटर्न के मामले में दोनों में असली फर्क क्या है, और रिटायरमेंट इनकम के लिए कौन सा विकल्प ज्यादा फायदेमंद साबित होता है।
Systematic Withdrawal Plan क्या है?
यह म्यूचुअल फंड की एक सुविधा है, जिसमें निवेशक अपने जमा किए गए पैसे में से हर महीने एक तय रकम निकाल सकते हैं। बाकी रकम फंड में निवेशित रहती है और बढ़ती रहती है। हर विदड्रॉल असल में यूनिट्स की आंशिक बिक्री होता है, इसलिए इसे SIP का उल्टा तरीका माना जाता है।
SWP बनाम FD: टैक्स की तुलना
FD पर मिलने वाला पूरा ब्याज हर साल आय में जुड़ता है और टैक्स स्लैब रेट के हिसाब से टैक्स लगता है, चाहे पैसा निकाला जाए या नहीं। इसके अलावा एक साल में चालीस हजार रुपये से ज्यादा ब्याज पर बैंक टीडीएस भी काटता है। वहीं Systematic Withdrawal Plan में हर निकासी को आंशिक रिडेम्पशन माना जाता है और टैक्स सिर्फ उस निकासी में शामिल मुनाफे पर लगता है, पूरी रकम पर नहीं।
इक्विटी फंड में बारह महीने से पुरानी यूनिट्स पर लॉन्ग टर्म गेन माना जाता है, और सवा लाख रुपये तक का सालाना मुनाफा टैक्स फ्री रहता है, उसके बाद साढ़े बारह प्रतिशत टैक्स लगता है। डेट फंड में अप्रैल 2023 के बाद खरीदी गई यूनिट्स पर हमेशा स्लैब रेट के हिसाब से ही टैक्स लगता है, चाहे कितने भी साल बाद निकासी हो। इसलिए फंड चुनते समय यह अंतर ध्यान में रखना जरूरी है।
SWP बनाम FD: रिटर्न और स्थिरता
FD में रिटर्न पहले से तय होता है, इसलिए स्थिरता ज्यादा रहती है, लेकिन महंगाई के मुकाबले असली कमाई काफी कम रह जाती है। इक्विटी या हाइब्रिड फंड से चलने वाली इस योजना में रिटर्न बाजार पर निर्भर करता है, जिससे कमाई ज्यादा हो सकती है, मगर मार्केट गिरने पर कॉर्पस कम भी हो सकता है।
इसलिए बहुत से सलाहकार बैलेंस्ड या डेट फंड से जुड़ी Systematic Withdrawal Plan को ज्यादा स्थिर विकल्प मानते हैं, खासकर उन लोगों के लिए जो नियमित मासिक इनकम चाहते हैं।
किसे कौन सा विकल्प चुनना चाहिए?
जिन्हें बिल्कुल तय और सुरक्षित इनकम चाहिए, उनके लिए FD अब भी एक ठीक विकल्प है। लेकिन जिनका कॉर्पस बड़ा है और जो टैक्स भी बचाना चाहते हैं, उनके लिए यह योजना बेहतर साबित हो सकती है, क्योंकि टैक्स सिर्फ मुनाफे पर लगता है और मूलधन दोबारा टैक्स के दायरे में नहीं आता। कई निवेशक दोनों को मिलाकर भी चलाते हैं, ताकि एक हिस्सा पूरी तरह सुरक्षित रहे और बाकी हिस्सा महंगाई को मात दे सके।
अक्सर पूछे जाने वाले सवाल
1. Systematic Withdrawal Plan में टैक्स कब कटता है?
उत्तर: रेजिडेंट निवेशकों के लिए आमतौर पर कैपिटल गेन पर टीडीएस नहीं कटता, टैक्स की गणना खुद करके आईटीआर में दिखानी होती है। सटीक नियम इस गाइड पर देखे जा सकते हैं।
2. क्या FD का ब्याज हर हाल में टैक्सेबल होता है?
उत्तर: हां, FD का पूरा ब्याज हर साल आय में जुड़ता है और स्लैब रेट के हिसाब से टैक्स लगता है, चाहे पैसा निकाला जाए या नहीं।
3. क्या शुरुआत में जमा किया गया मूलधन दोबारा टैक्स के दायरे में आता है?
उत्तर: नहीं, सिर्फ निकासी में शामिल मुनाफे वाला हिस्सा टैक्स के दायरे में आता है, मूलधन वाला हिस्सा दोबारा टैक्स नहीं होता।
4. रिटायरमेंट के लिए कौन सा विकल्प बेहतर रहता है?
उत्तर: यह व्यक्ति की जोखिम क्षमता पर निर्भर करता है, स्थिरता चाहने वालों के लिए FD और टैक्स दक्षता के साथ रिटर्न चाहने वालों के लिए यह योजना बेहतर मानी जाती है।
आगे और समाचार पढ़ें
Systematic Withdrawal Plan से जुड़ी खबरों के अलावा, ये अन्य बड़ी खबरें भी पढ़ें: पीएम मोदी का जन्मदिन: काशी में 10 नदियों के जल से बाबा विश्वनाथ का अभिषेक, जम्मू-कश्मीर: उधमपुर में रातभर चला ऑपरेशन और India Rejects Pakistan-China Boundary Joint Commission।
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।