 Join
 Shorts

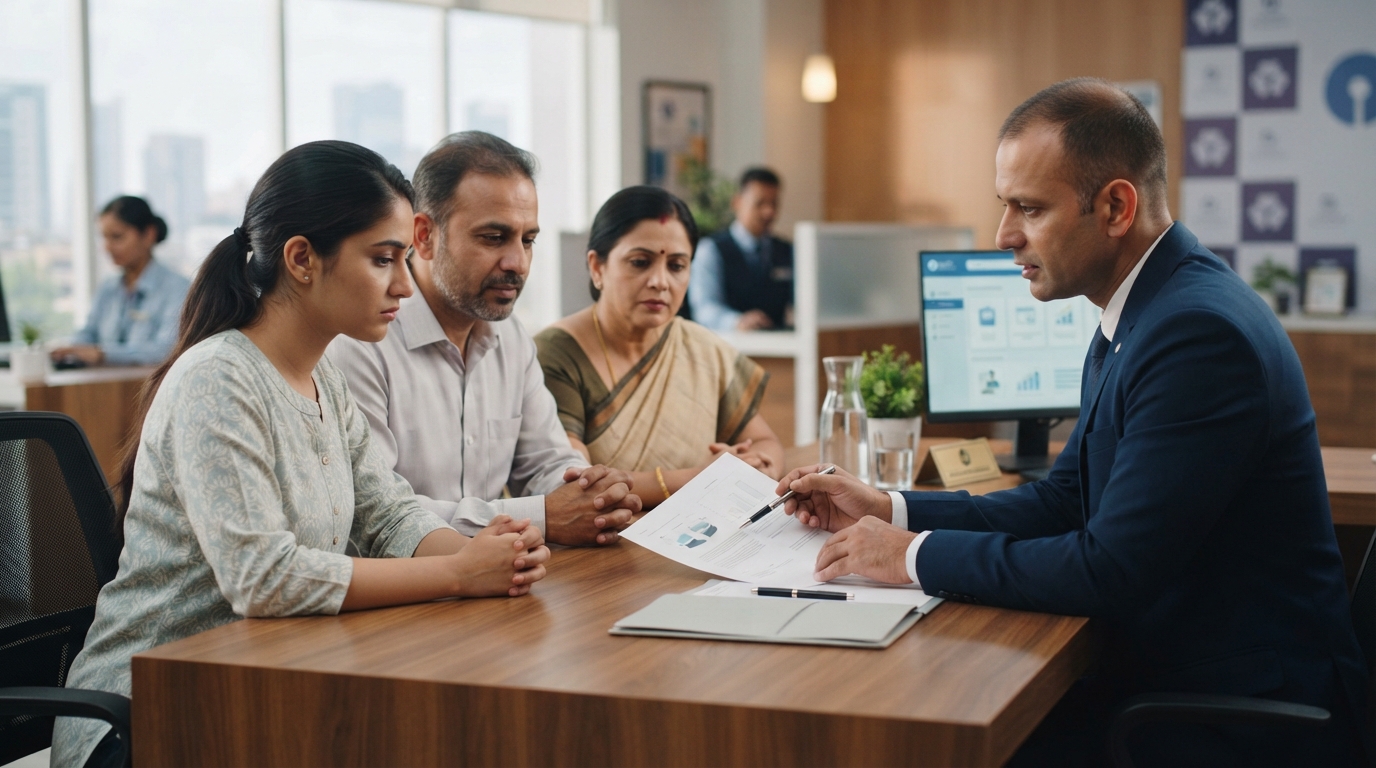
अगर College या Higher Studies के लिए पैसों की कमी आड़े आ रही है, तो Education Loan एक भरोसेमंद रास्ता है, लेकिन इसे लेने से पहले कुछ जरूरी बातें समझनी चाहिए। सही जानकारी न होने पर कई बार Students और उनके Parents ज्यादा Interest या गलत शर्तों वाला Loan ले लेते हैं, जो बाद में बोझ बन जाता है।
Education Loan लेने से पहले क्या समझना जरूरी है?
सबसे पहले यह देखें कि आपके Course और College को Bank Loan के लिए Eligible मानता है या नहीं, क्योंकि कुछ Bank सिर्फ चुनिंदा Institutes के लिए ही आसानी से Loan देते हैं। Loan Amount तय करते समय सिर्फ Tuition Fee नहीं, बल्कि Hostel, Books और Travel जैसे खर्च भी साथ में जोड़कर Calculate करें।
Apply करने से पहले दो तीन अलग अलग Banks की Offer Compare करें क्योंकि Interest Rate और Processing Fee में काफी फर्क हो सकता है।
Collateral और Margin Money का फर्क समझें
छोटी रकम के Education Loan में अक्सर कोई Collateral यानी संपत्ति गिरवी रखने की जरूरत नहीं होती, लेकिन बड़ी रकम पर Bank Property या Fixed Deposit जैसी Security मांग सकता है। Margin Money का मतलब है कि कुल खर्च का कुछ हिस्सा Student या Parents को खुद वहन करना होता है, यह हिस्सा हर Bank में अलग अलग हो सकता है।
Interest Rate और Moratorium Period को समझें
Interest Rate Fixed भी हो सकता है और Floating भी, इसलिए Loan लेने से पहले दोनों Option का Long Term Cost जरूर समझ लें। Moratorium Period वह समय होता है जब Course चलने के दौरान EMI शुरू नहीं करनी पड़ती, आमतौर पर यह Course खत्म होने के 6 से 12 महीने बाद तक बढ़ जाता है। कुछ Students इस दौरान सिर्फ Interest की छोटी Amount चुकाते हैं, जिससे बाद में कुल Interest Burden कम हो जाता है।
टैक्स बेनिफिट को भी ध्यान में रखें
Income Tax Act के Section 80E के तहत Education Loan पर चुकाए गए Interest पर Tax Deduction का फायदा मिलता है, हालांकि Principal Amount पर यह छूट लागू नहीं होती। यह Benefit शुरू होने वाले साल से अगले 8 साल तक या Interest पूरा चुकाने तक, जो भी पहले हो, तब तक मिलता रहता है।
बैंक चुनते वक्त किन बातों की करें
तुलना Interest Rate के साथ-साथ Processing Fee, Prepayment Charges, Insurance जैसी दूसरी शर्तें भी ध्यान से पढ़ें। PSU Bank अक्सर थोड़ा कम Interest Rate देते हैं, जबकि Private Bank और NBFC तेज Processing और आसान Documentation का दावा करते हैं। Loan Agreement साइन करने से पहले हर शर्त लिखित में समझ लें, सिर्फ Bank Staff की बातों पर भरोसा न करें।
Repayment और EMI से जुड़ी जरूरी बातें
Course खत्म होने के बाद अगर तुरंत Job नहीं मिलती, तो कई Bank Repayment Period बढ़ाने का Option भी देते हैं, इसके लिए समय रहते Bank से बात करें। हर महीने EMI समय पर चुकाना जरूरी है, क्योंकि Default होने पर Credit Score पर लंबी अवधि का असर पड़ सकता है।
आगे और जरूरी जानकारी
बिना Collateral के Education Loan चाहने वालों के लिए PM Vidyalaxmi Scheme से जुड़ी यह जानकारी भी काम आ सकती है। अगर विदेश में पढ़ाई की योजना है, तो Education Loan for Abroad Studies से जुड़ी यह पूरी गाइड जरूर पढ़ें। बच्चों की पढ़ाई के लिए पहले से Financial Planning करने के तरीके जानने के लिए Child Investment Plan से जुड़ी यह जानकारी भी उपयोगी है।
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।
FAQ
1. Education Loan लेने के लिए न्यूनतम Age क्या होनी चाहिए?
ज्यादातर Bank 18 साल से ऊपर के Students को सीधे Loan देते हैं, इससे कम उम्र में Parents को Co-Applicant बनना पड़ता है।
2. क्या इसमें पूरी Course Fee मिल जाती है?
ज्यादातर Bank पूरी Fee के साथ रहने खाने का खर्च भी शामिल करते हैं, लेकिन एक तय Margin Money Students को खुद देनी होती है।
3. सभी Banks के Education Loan एक जगह Compare कहां किए जा सकते हैं?
Students सरकार के आधिकारिक Vidya Lakshmi Portal पर अलग अलग Bank के Loan Schemes Compare कर सकते हैं।
4. Moratorium Period में क्या EMI बिल्कुल नहीं देनी पड़ती?
ज्यादातर मामलों में Full EMI नहीं देनी पड़ती, लेकिन कुछ Bank इस दौरान सिर्फ Interest चुकाने का Option देते हैं।
5. अगर Loan Default हो जाए तो क्या होता है?
Default होने पर Credit Score खराब होता है और भविष्य में किसी भी तरह का Loan मिलना मुश्किल हो सकता है।