 Join
 Shorts

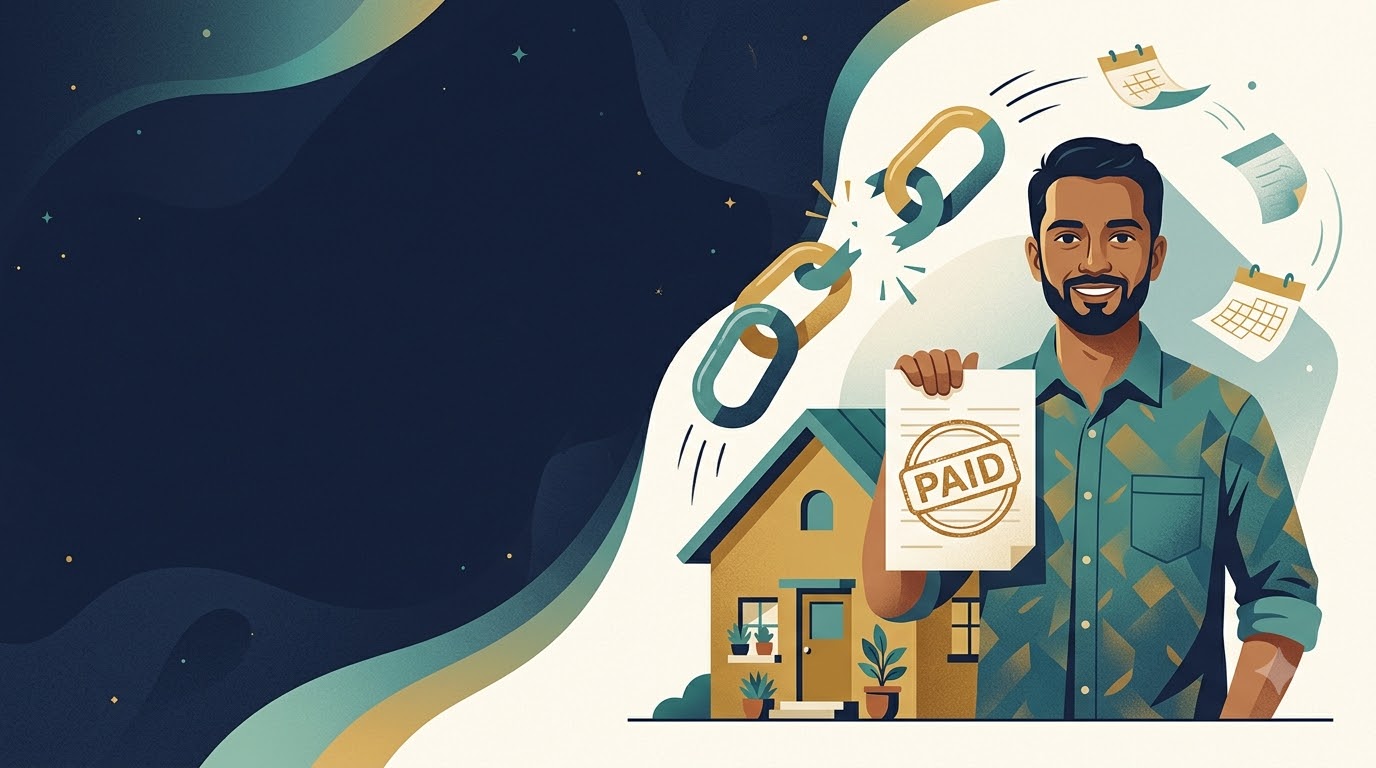
Loan Foreclosure हर उस व्यक्ति के लिए एक अहम शब्द है जो EMI के बोझ से जल्दी छुटकारा पाना चाहता है। और जनवरी 2026 से लागू हुए RBI के नए नियमों के बाद ये विषय पहले से कहीं ज़्यादा प्रासंगिक हो गया है।
सोचिए — आपने 20 साल का होम लोन लिया है। 7 साल बाद आपको बोनस, प्रॉपर्टी बिक्री या कोई बड़ी रकम मिल जाती है। क्या आपको बचा हुआ पूरा लोन एक साथ चुका देना चाहिए? इसमें कितना चार्ज लगेगा? क्या बैंक मना कर सकता है?
इन्हीं सवालों का जवाब है Loan Foreclosure की समझ। इस गाइड में हम इसका पूरा मतलब, नए RBI नियम, लगने वाले चार्ज, स्टेप-बाय-स्टेप प्रोसेस और वो स्थितियाँ भी देखेंगे जहाँ लोन जल्दी बंद करना समझदारी नहीं होती।
Loan Foreclosure क्या है?
Loan Foreclosure का मतलब है — लोन की तय अवधि खत्म होने से पहले बचा हुआ पूरा बकाया एक साथ चुका देना और खाता बंद करा देना। इसे प्री-क्लोज़र भी कहते हैं।
इसे पार्ट-प्रीपेमेंट से अलग समझिए। पार्ट-प्रीपेमेंट में आप EMI के साथ-साथ एकमुश्त कुछ रकम देकर मूलधन घटाते हैं, जबकि फोरक्लोज़र में आप पूरा बकाया चुकाकर लोन पूरी तरह खत्म कर देते हैं।
Loan Foreclosure पर चार्ज: RBI के नए नियम 2026
यहाँ सबसे बड़ा बदलाव आया है।
RBI ने 2 जुलाई 2025 को “Reserve Bank of India (Pre-payment Charges on Loans) Directions, 2025” जारी किए, जो 1 जनवरी 2026 या उसके बाद मंज़ूर या रिन्यू हुए सभी लोन पर लागू होते हैं।
व्यक्तिगत (गैर-व्यावसायिक) फ्लोटिंग रेट लोन
इन पर कोई प्री-पेमेंट चार्ज नहीं लगेगा — चाहे को-बॉरोअर हो या न हो। यानी होम लोन समय से पहले बंद करने पर अब कोई पेनल्टी नहीं।
व्यावसायिक उद्देश्य वाले लोन (व्यक्ति और MSE)
ज़्यादातर कमर्शियल बैंक, कुछ अर्बन को-ऑपरेटिव बैंक, बड़े NBFC और AIFI अब इन पर भी चार्ज नहीं लगा सकते।
छोटे संस्थान
स्मॉल फाइनेंस बैंक, रीजनल रूरल बैंक, टियर-3 अर्बन को-ऑपरेटिव बैंक, राज्य व केंद्रीय सहकारी बैंक और NBFC-ML ₹50 लाख तक के लोन पर कोई चार्ज नहीं लगा सकते।
फिक्स्ड रेट लोन
यहाँ छूट लागू नहीं होती। फिक्स्ड रेट पर्सनल या कार लोन पर बैंक आमतौर पर बकाया मूलधन का 2% से 5% तक चार्ज ले सकते हैं।
ड्यूल/हाइब्रिड रेट लोन
इसमें नियम इस बात पर निर्भर करता है कि प्री-पेमेंट के समय लोन फ्लोटिंग रेट पर था या नहीं।
Loan Foreclosure का प्रोसेस
1. फोरक्लोज़र स्टेटमेंट लें। बैंक से लिखित आवेदन कर आज की तारीख का सटीक बकाया माँगें।
2. राशि की जाँच करें। इसमें मूलधन, बकाया ब्याज और लागू चार्ज शामिल होंगे।
3. भुगतान करें। चेक, NEFT या RTGS से भुगतान करें। नकद से बचें, ताकि रिकॉर्ड रहे।
4. NOC लें। ये सबसे ज़रूरी दस्तावेज़ है, जो प्रमाण है कि कोई बकाया नहीं बचा।
5. मूल दस्तावेज़ वापस लें। होम लोन में प्रॉपर्टी के ओरिजिनल पेपर, और लोन क्लोज़र लेटर ज़रूर लें।
6. लियन और CIBIL अपडेट कराएँ। प्रॉपर्टी पर बैंक का चार्ज हटवाएँ और 30–45 दिन बाद क्रेडिट रिपोर्ट में “Closed” स्टेटस जाँचें।
Loan Foreclosure के फायदे
ब्याज की बड़ी बचत। ₹50 लाख के 20 साल के लोन पर 8.5% ब्याज दर से कुल ब्याज लगभग ₹54 लाख बनता है। जितनी जल्दी फोरक्लोज़र, उतनी बड़ी बचत।
क्रेडिट स्कोर में सुधार। समय पर बंद हुआ लोन रिपोर्ट में सकारात्मक रिकॉर्ड बनाता है।
EMI की रकम मुक्त। जो पैसा हर महीने EMI में जाता था, वो अब SIP या अन्य निवेश में लगाया जा सकता है।
मानसिक राहत। कर्ज़ मुक्त होने का सुकून किसी रिटर्न से नहीं तुलता।
कब Loan Foreclosure नहीं करना चाहिए?
जब इमरजेंसी फंड खत्म हो जाए। कम से कम 6 महीने का खर्च अलग रखने के बाद ही फोरक्लोज़र सोचें।
जब टैक्स लाभ बड़ा हो। पुरानी टैक्स व्यवस्था में होम लोन पर धारा 24(b) और 80C के तहत छूट मिलती है। नई व्यवस्था में ये लाभ नहीं हैं, इसलिए अपनी स्थिति देखकर फैसला लें।
जब ब्याज दर कम हो। अगर आपका लोन 8% पर है और निवेश से लगातार 12% मिल रहा है, तो गणित अलग हो सकता है। लेकिन निवेश का रिटर्न कभी गारंटीड नहीं होता — ये ध्यान रखें।
जब फिक्स्ड रेट पर भारी चार्ज हो। 4–5% चार्ज कभी-कभी बची हुई ब्याज बचत से ज़्यादा पड़ जाता है। पहले कैलकुलेट करें।
आगे और समाचार पढ़े:
पैसों की इस जानकारी के अलावा, ये अन्य बड़ी खबरें भी पढ़ें:
अपनी Net Worth कैसे निकालें? जानिए आप असल में कितने अमीर हैं
नया ईयरबड्स खरीदने से पहले जरूर चेक करें कोडेक सपोर्ट, वरना खराब हो जाएगा ऑडियो एक्सपीरियंस
निष्कर्ष
Loan Foreclosure अब पहले से कहीं आसान और सस्ता हो चुका है, खासकर फ्लोटिंग रेट वाले होम लोन के लिए। लेकिन ये फैसला सिर्फ भावना से नहीं, गणित से लेना चाहिए। एक सीधा नियम याद रखिए — पहले इमरजेंसी फंड, फिर फोरक्लोज़र, और सबसे आखिर में निवेश का लालच।
अक्सर पूछे जाने वाले सवाल (FAQs)
- Loan Foreclosure और प्रीपेमेंट में क्या अंतर है?
पार्ट-प्रीपेमेंट में आप EMI के साथ कुछ अतिरिक्त रकम देकर मूलधन घटाते हैं, लोन चलता रहता है। Loan Foreclosure में आप पूरा बकाया एक साथ चुकाकर लोन खाता पूरी तरह बंद करा देते हैं। - क्या अब होम लोन फोरक्लोज़र पर कोई चार्ज लगता है?
फ्लोटिंग रेट वाले व्यक्तिगत होम लोन पर नहीं। RBI के नियमों के अनुसार 1 जनवरी 2026 या उसके बाद मंज़ूर/रिन्यू हुए ऐसे लोन पर बैंक और NBFC कोई प्री-पेमेंट चार्ज नहीं लगा सकते। फिक्स्ड रेट लोन पर चार्ज अब भी लागू हो सकता है। - फिक्स्ड रेट लोन पर फोरक्लोज़र चार्ज कितना होता है?
आमतौर पर बकाया मूलधन का 2% से 5% तक, जो बैंक और लोन के प्रकार पर निर्भर करता है। सटीक दर अपने लोन एग्रीमेंट में देखें। - Loan Foreclosure के बाद कौन से दस्तावेज़ लेना ज़रूरी है?
NOC (नो ऑब्जेक्शन सर्टिफिकेट), लोन क्लोज़र लेटर, और होम लोन के मामले में प्रॉपर्टी के सभी मूल दस्तावेज़। साथ ही प्रॉपर्टी पर बैंक का लियन हटवाना न भूलें। - क्या Loan Foreclosure से क्रेडिट स्कोर गिरता है?
नहीं, गिरता नहीं। लोन सही तरीके से बंद होना क्रेडिट रिपोर्ट में सकारात्मक दर्ज होता है। हाँ, अगर ये आपका इकलौता एक्टिव क्रेडिट था, तो स्कोर में अस्थायी रूप से मामूली बदलाव दिख सकता है। - फोरक्लोज़र के बाद CIBIL अपडेट होने में कितना समय लगता है?
आमतौर पर 30 से 45 दिन। इस अवधि के बाद अपनी क्रेडिट रिपोर्ट ज़रूर जाँचें और स्टेटस “Closed” दिख रहा है या नहीं, ये कन्फर्म करें। - क्या बैंक फोरक्लोज़र से मना कर सकता है?
लॉक-इन अवधि के दौरान कुछ लोन में प्रतिबंध हो सकता है। इसलिए लोन एग्रीमेंट में लॉक-इन की शर्त पहले पढ़ लें।