 Join
 Shorts

Credit Card Chargeback एक ऐसी सुविधा है, जिसकी मदद से गलत या धोखाधड़ी वाले ट्रांजैक्शन का पैसा सीधे बैंक के जरिए वापस मिल सकता है। सोचिए, आपने ऑनलाइन कोई सामान मंगाया, पैसा कट गया लेकिन डिलीवरी आई ही नहीं।
दुकानदार फोन नहीं उठा रहा और रिफंड की कोई उम्मीद नहीं दिख रही। ऐसी हालत में ज्यादातर लोग मान लेते हैं कि पैसा डूब गया। लेकिन क्रेडिट कार्ड होल्डर के पास एक मजबूत रास्ता होता है, जिसे Credit Card Chargeback कहा जाता है।
Credit Card Chargeback क्या है?
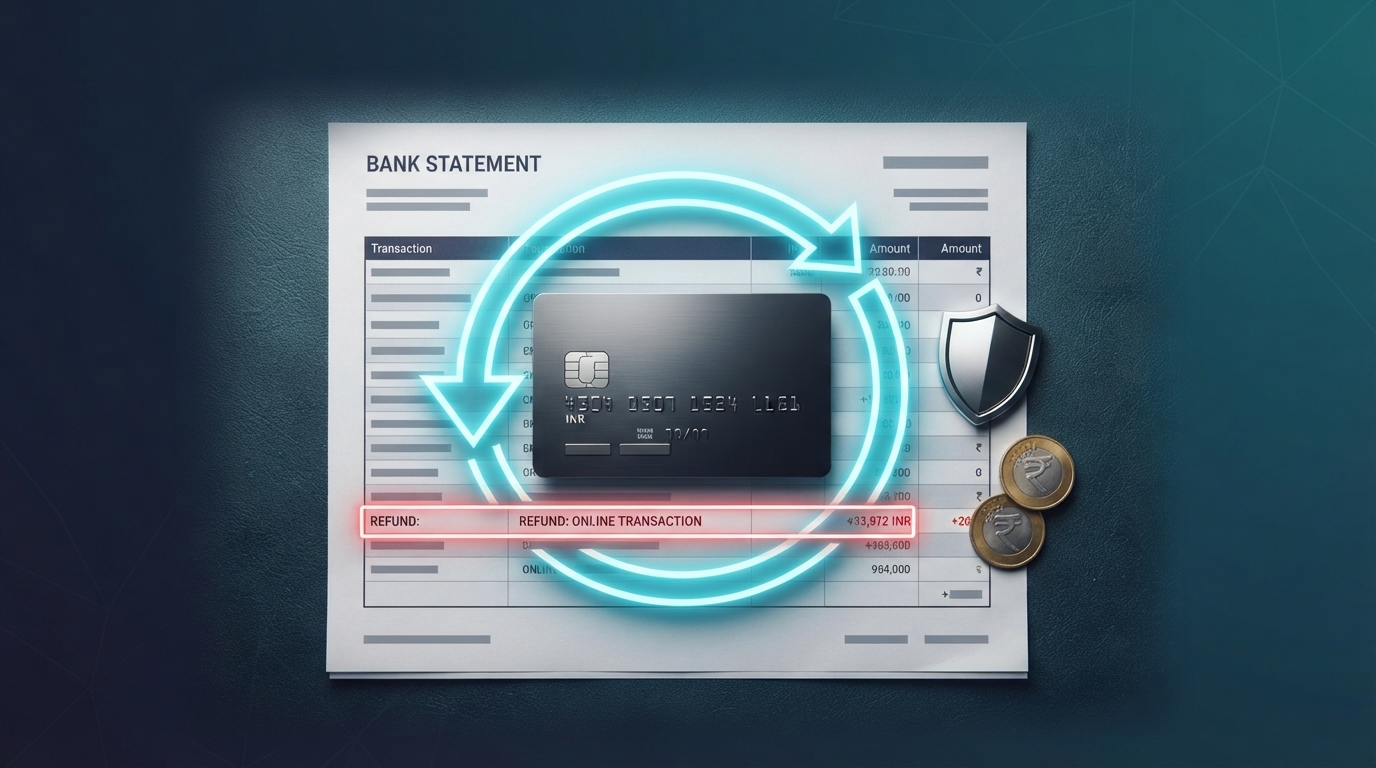
आसान शब्दों में, चार्जबैक का मतलब है किसी कार्ड ट्रांजैक्शन को बैंक की ओर से उलट देना। यह काम मर्चेंट की मर्जी से नहीं, बल्कि कार्ड जारी करने वाले बैंक और कार्ड नेटवर्क के जरिए होता है। Visa, Mastercard और RuPay जैसे सभी कार्ड नेटवर्क के अपने चार्जबैक नियम होते हैं। बैंक इन्हीं नियमों के आधार पर मर्चेंट से जवाब मांगता है। अगर मर्चेंट अपने पक्ष में ठोस सबूत नहीं दे पाता, तो विवादित रकम ग्राहक के कार्ड खाते में वापस जमा कर दी जाती है।
रिफंड और चार्जबैक में क्या अंतर है?
रिफंड में दुकानदार खुद अपनी मर्जी से पैसा लौटाता है। वहीं चार्जबैक तब काम आता है, जब दुकानदार रिफंड देने से मना कर दे या जवाब ही न दे। इसलिए इसे ग्राहक का आखिरी और सबसे मजबूत हथियार माना जाता है। फिर भी पहले मर्चेंट से बात करना बेहतर रहता है, क्योंकि कई मामले वहीं सुलझ जाते हैं।
किन हालात में Credit Card Chargeback फाइल कर सकते हैं?
सबसे आम कारण धोखाधड़ी है, यानी ऐसा ट्रांजैक्शन जो आपने किया ही नहीं। कार्ड की जानकारी चोरी होने पर अक्सर ऐसा होता है। दूसरा बड़ा कारण है पेमेंट के बाद सामान या सेवा का न मिलना। खराब, टूटा हुआ या बताए गए विवरण से अलग प्रोडक्ट मिलने पर भी आप शिकायत कर सकते हैं। एक ही खरीदारी के लिए दो बार पैसा कटना, सब्सक्रिप्शन रद्द करने के बाद भी चार्ज लगते रहना या बिल में गलत रकम दिखना भी इसके सही कारण माने जाते हैं।
चार्जबैक फाइल करने का आसान तरीका
सबसे पहले मर्चेंट से संपर्क करें और लिखित में रिफंड मांगें। ईमेल या चैट का रिकॉर्ड संभालकर रखें, क्योंकि आगे यही आपका सबूत बनेगा। अगर बात न बने, तो बैंक के मोबाइल ऐप, नेट बैंकिंग या कस्टमर केयर के जरिए डिस्प्यूट दर्ज करें। ज्यादातर बैंक ऐप में ट्रांजैक्शन पर टैप करके सीधे विवाद उठाने का विकल्प मिलता है।
शिकायत के साथ इनवॉइस, ऑर्डर की जानकारी, बातचीत के स्क्रीनशॉट और कैंसिलेशन का सबूत जरूर लगाएं। सही कारण चुनना भी बेहद जरूरी है, वरना शिकायत खारिज हो सकती है। शिकायत दर्ज होते ही बैंक एक रेफरेंस नंबर देता है। इसे नोट कर लें और समय समय पर स्टेटस चेक करते रहें।
कितने दिन में वापस मिलता है पैसा?
कार्ड नेटवर्क आमतौर पर ट्रांजैक्शन की तारीख से लगभग 120 दिन तक विवाद उठाने की अनुमति देते हैं। फिर भी हर बैंक की अपनी समय सीमा हो सकती है, इसलिए देर न करें। जांच के दौरान कई बैंक विवादित रकम पर अस्थायी क्रेडिट दे देते हैं। पूरा फैसला आने में सामान्य तौर पर 45 से 90 दिन तक लग सकते हैं। विवाद चलने के दौरान भी बाकी बिल का भुगतान समय पर करते रहें, ताकि आप पर लेट फीस का बोझ न पड़े।
फ्रॉड होने पर RBI के नियम क्या कहते हैं?
RBI के नियमों के अनुसार, अगर कार्ड से अनधिकृत लेनदेन हुआ है और आप 3 कार्यदिवस के अंदर बैंक को सूचना दे देते हैं, तो आपकी जिम्मेदारी शून्य मानी जाती है। 4 से 7 कार्यदिवस में सूचना देने पर आपकी देनदारी एक तय सीमा तक ही रहती है।
इसके बाद बैंक की अपनी नीति लागू होती है। सूचना मिलने के 10 कार्यदिवस के भीतर बैंक को विवादित रकम अस्थायी तौर पर आपके खाते में लौटानी होती है। अच्छी बात यह है कि डिस्प्यूट फाइल करने से आपके सिबिल स्कोर पर कोई सीधा बुरा असर नहीं पड़ता।
क्रेडिट कार्ड से जुड़ी और जरूरी जानकारी
हर महीने स्टेटमेंट ध्यान से पढ़ने की आदत डालें, ताकि कोई गलत चार्ज दिखे तो तुरंत Credit Card Chargeback का रास्ता अपनाया जा सके। बिल की तारीखें समझने के लिए हमारी क्रेडिट कार्ड बिलिंग साइकिल वाली गाइड पढ़ें। सिर्फ न्यूनतम रकम चुकाते हैं, तो मिनिमम ड्यू के खतरे भी जान लें। विदेशी वेबसाइट से खरीदारी करते हैं, तो फॉरेक्स मार्कअप चार्ज पर भी नजर रखें, क्योंकि ऐसे चार्ज अक्सर बिल में छिपे रहते हैं।
आगे और समाचार पढ़े:
गेमिंग के लिए OLED Gaming Monitor खरीदने की तैयारी है? पहले जान लें फायदे और नुकसान!
अक्सर पूछे जाने वाले सवाल
1. Credit Card Chargeback फाइल करने की समय सीमा क्या है?
कार्ड नेटवर्क आमतौर पर 120 दिन तक की अनुमति देते हैं, लेकिन फ्रॉड के मामले में 3 कार्यदिवस के अंदर बैंक को बताना सबसे सुरक्षित है।
2. क्या Credit Card Chargeback से सिबिल स्कोर खराब होता है?
नहीं, विवाद दर्ज करने से स्कोर पर सीधा असर नहीं पड़ता। हां, बाकी बिल समय पर न भरने पर स्कोर जरूर गिर सकता है।
3. क्या डेबिट कार्ड और UPI पर भी यह सुविधा मिलती है?
डेबिट कार्ड पर भी डिस्प्यूट उठाया जा सकता है। UPI के मामलों में शिकायत पेमेंट ऐप या बैंक के जरिए NPCI की विवाद प्रणाली से निपटाई जाती है।
4. अगर Credit Card Chargeback फैसला मर्चेंट के पक्ष में जाए तो क्या होगा?
ऐसे में बैंक अस्थायी क्रेडिट वापस ले लेता है और वह रकम दोबारा आपके बिल में जुड़ जाती है।
5. बैंक मदद न करे तो कहां Credit Card Chargeback शिकायत करें?
अगर 30 दिन में बैंक जवाब न दे या आप जवाब से संतुष्ट न हों, तो RBI के CMS पोर्टल पर ऑनलाइन शिकायत कर सकते हैं।
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।