 Join
 Shorts

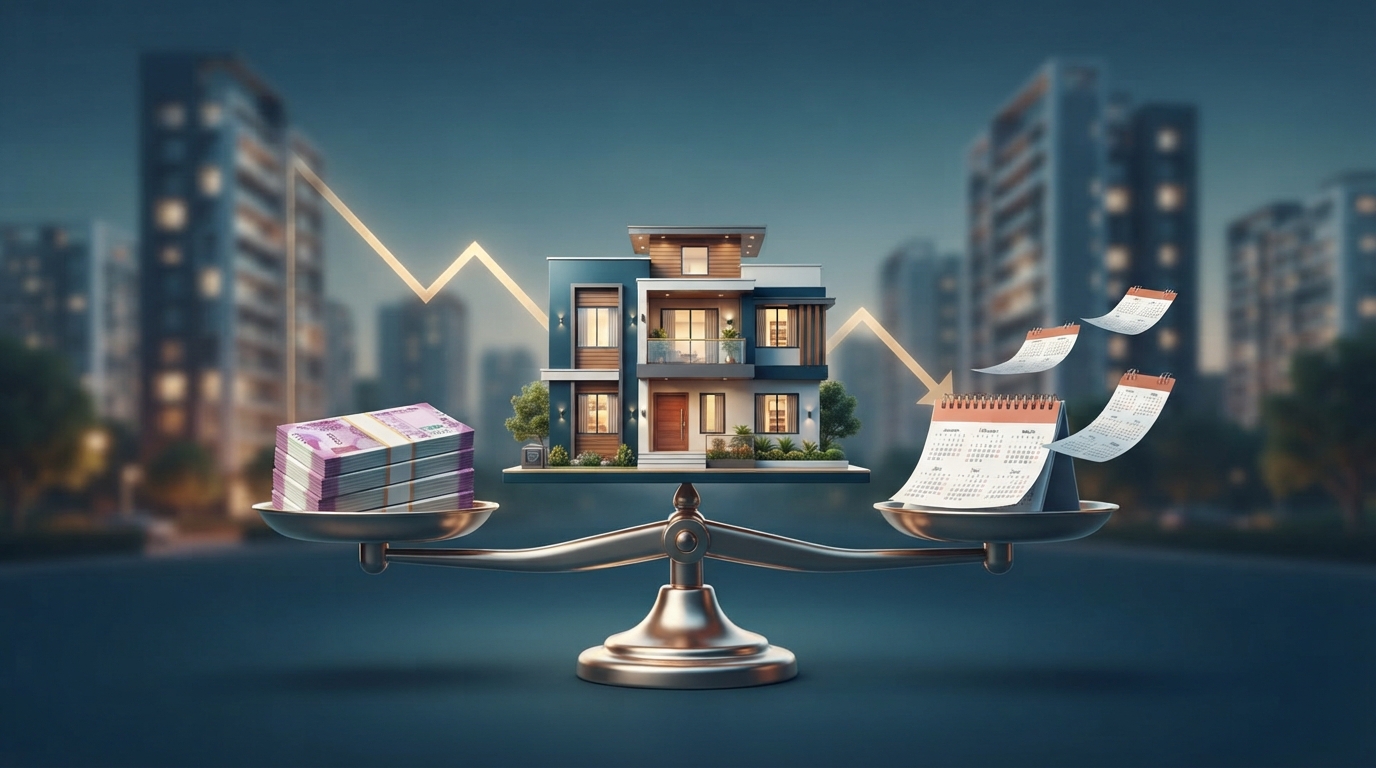
Loan Prepayment करने से पहले ज्यादातर लोग एक ही सवाल पर अटक जाते हैं: एक्स्ट्रा पैसा जमा करने के बाद EMI reduction करवाएं या लोन जल्दी खत्म करवाएं? बैंक आपसे यह विकल्प पूछता जरूर है, लेकिन ज्यादातर लोग बिना सोचे “EMI कम कर दो” कह देते हैं। असल में यही छोटा सा फैसला आपके लाखों रुपये के ब्याज पर असर डालता है।
पार्ट प्रीपेमेंट क्या होता है?
जब आप अपनी नियमित EMI के अलावा लोन खाते में एकमुश्त रकम जमा करते हैं, तो उसे पार्ट प्रीपेमेंट कहते हैं। यह पैसा सीधे आपके बकाया मूलधन यानी प्रिंसिपल से घटता है। मूलधन कम होते ही उस पर लगने वाला ब्याज भी कम हो जाता है। बोनस, इंक्रीमेंट, FD की मैच्योरिटी या किसी पुराने निवेश से मिला पैसा अक्सर लोग इसी काम में लगाते हैं।
EMI reduction का मतलब क्या है?
पार्ट प्रीपेमेंट के बाद बैंक आपको दो रास्ते देता है। पहला, लोन की अवधि वही रहे और हर महीने की किस्त घट जाए। इसे EMI reduction कहा जाता है। दूसरा रास्ता है टेन्योर रिडक्शन, जिसमें आपकी EMI पहले जितनी ही रहती है लेकिन लोन कुछ साल पहले खत्म हो जाता है। ध्यान रखें कि पार्ट प्रीपेमेंट एक कदम है, जबकि EMI रिडक्शन उस कदम के बाद चुना जाने वाला एक विकल्प है। दोनों एक दूसरे के विरोधी नहीं हैं।
Loan Prepayment के बाद EMI घटाएं या अवधि?
अगर आपका मकसद ज्यादा से ज्यादा ब्याज बचाना है, तो अवधि घटाना लगभग हमेशा बेहतर रहता है। वजह साफ है: जितने कम महीने लोन चलेगा, उतने कम महीने ब्याज लगेगा। वहीं EMI घटाने से हर महीने हाथ में कुछ पैसा बचता है, जिससे घर का बजट हल्का होता है। लेकिन कुल ब्याज की बचत इसमें काफी कम होती है।
एक आसान उदाहरण से समझें फर्क मान लीजिए आपने 9% ब्याज पर 20 साल के लिए 30 लाख रुपये का होम लोन लिया है। इसकी EMI करीब 26,992 रुपये बनती है और कुल ब्याज लगभग 34.8 लाख रुपये। अब शुरुआत में ही आप 3 लाख रुपये का पार्ट प्रीपेमेंट कर देते हैं। अगर आप EMI रिडक्शन चुनते हैं, तो नई किस्त लगभग 24,293 रुपये हो जाएगी और कुल ब्याज में करीब 3.5 लाख रुपये की बचत होगी।
लेकिन अगर आप EMI 26,992 रुपये ही रखते हैं और अवधि घटाते हैं, तो लोन करीब साढ़े चार साल पहले खत्म हो जाएगा। इस तरीके से ब्याज में लगभग 11.7 लाख रुपये तक की बचत हो सकती है। यानी एक ही रकम जमा करने पर बचत में तीन गुना से ज्यादा का अंतर आ सकता है। असली आंकड़े आपकी ब्याज दर और बची हुई अवधि पर निर्भर करेंगे।
2026 में RBI का नियम क्या कहता है?
RBI के प्री-पेमेंट चार्ज से जुड़े नए निर्देश 1 जनवरी 2026 से लागू हो चुके हैं। इसके तहत व्यक्तिगत और गैर कारोबारी जरूरत के लिए लिए गए फ्लोटिंग रेट लोन पर कोई प्रीपेमेंट चार्ज नहीं लिया जा सकता। यह नियम आंशिक भुगतान और पूरे लोन की फोरक्लोजर दोनों पर लागू है, और इसमें कोई न्यूनतम लॉक इन अवधि भी नहीं रखी गई है।
इसका सीधा मतलब है कि ऐसे लोन पर Loan Prepayment करने के लिए आपको अलग से कोई फीस नहीं देनी होगी। हालांकि फिक्स्ड रेट लोन पर बैंक अपनी नीति के हिसाब से चार्ज ले सकते हैं, इसलिए अपना सैंक्शन लेटर और KFS जरूर जांचें।
किसके लिए कौन सा विकल्प सही है?
अगर आपकी नौकरी स्थिर है और मौजूदा EMI आराम से भर पा रहे हैं, तो अवधि घटाना समझदारी है। इससे आप जल्दी कर्ज मुक्त हो जाएंगे। अगर नौकरी में अनिश्चितता है, घर में कोई बड़ा खर्च आने वाला है या EMI भारी लग रही है, तो EMI घटाना राहत दे सकता है। कई लोग बीच का रास्ता भी अपनाते हैं। वे अभी EMI घटवा लेते हैं और आय बढ़ने पर अपनी मर्जी से ज्यादा किस्त भरते हैं।
प्रीपेमेंट करते समय इन बातों का रखें ध्यान
लोन के शुरुआती सालों में EMI का बड़ा हिस्सा ब्याज में जाता है, इसलिए इसी दौर में किया गया प्रीपेमेंट सबसे ज्यादा फायदा देता है। अपना पूरा इमरजेंसी फंड लोन चुकाने में न लगाएं। कम से कम छह महीने के खर्च जितना पैसा अलग रखें। अगर आप होम लोन पर टैक्स छूट ले रहे हैं, तो प्रीपेमेंट से पहले उस पर पड़ने वाला असर भी देख लें।
इस विषय को और गहराई से समझने के लिए ये लेख भी पढ़ें: रेपो रेट बढ़ने से होम लोन की EMI पर क्या पड़ेगा असर, Amortization क्या है और यह Depreciation से कैसे अलग है और लोन लेने से पहले Key Fact Statement में क्या देखें।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. क्या Loan Prepayment और EMI reduction एक ही चीज है?
नहीं। पार्ट प्रीपेमेंट एक्स्ट्रा रकम जमा करने को कहते हैं, जबकि EMI reduction उसके बाद चुना जाने वाला एक विकल्प है।
2. क्या Loan Prepayment पर कोई चार्ज लगता है?
1 जनवरी 2026 या उसके बाद मंजूर हुए व्यक्तिगत फ्लोटिंग रेट लोन पर कोई चार्ज नहीं लगता। फिक्स्ड रेट लोन पर बैंक की नीति लागू होती है।
3. ज्यादा ब्याज किस विकल्प में बचता है?
आमतौर पर अवधि घटाने में, क्योंकि लोन जितने कम महीने चलेगा, ब्याज उतना ही कम लगेगा।
4. क्या प्रीपेमेंट के बाद EMI और अवधि दोनों घटाई जा सकती हैं?
कुछ बैंक दोनों का मिला जुला विकल्प देते हैं। इसके लिए अपनी ब्रांच या कस्टमर केयर से बात करें।
5. प्रीपेमेंट से जुड़े आधिकारिक नियम कहां देखें?
प्रीपेमेंट चार्ज से जुड़े सभी निर्देश आप RBI की आधिकारिक वेबसाइट पर देख सकते हैं।
आगे और समाचार पढ़े:
पीएम मोदी ने भारत के तीन ‘दुश्मनों’ को लेकर किया आगाह, राष्ट्रीय हित में एकजुटता की अपील
CJP नेताओं ने बढ़ी हुई न्यायिक हिरासत के खिलाफ तत्काल रात्रिकालीन सुनवाई की मांग की
‘वोट चोरी की रासलीला’: यूथ कांग्रेस ने ज्ञानेश कुमार के चेहरे वाला रावण जलाया
उपरोक्त Loan Prepayment EMI reduction जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।