 Join
 Shorts

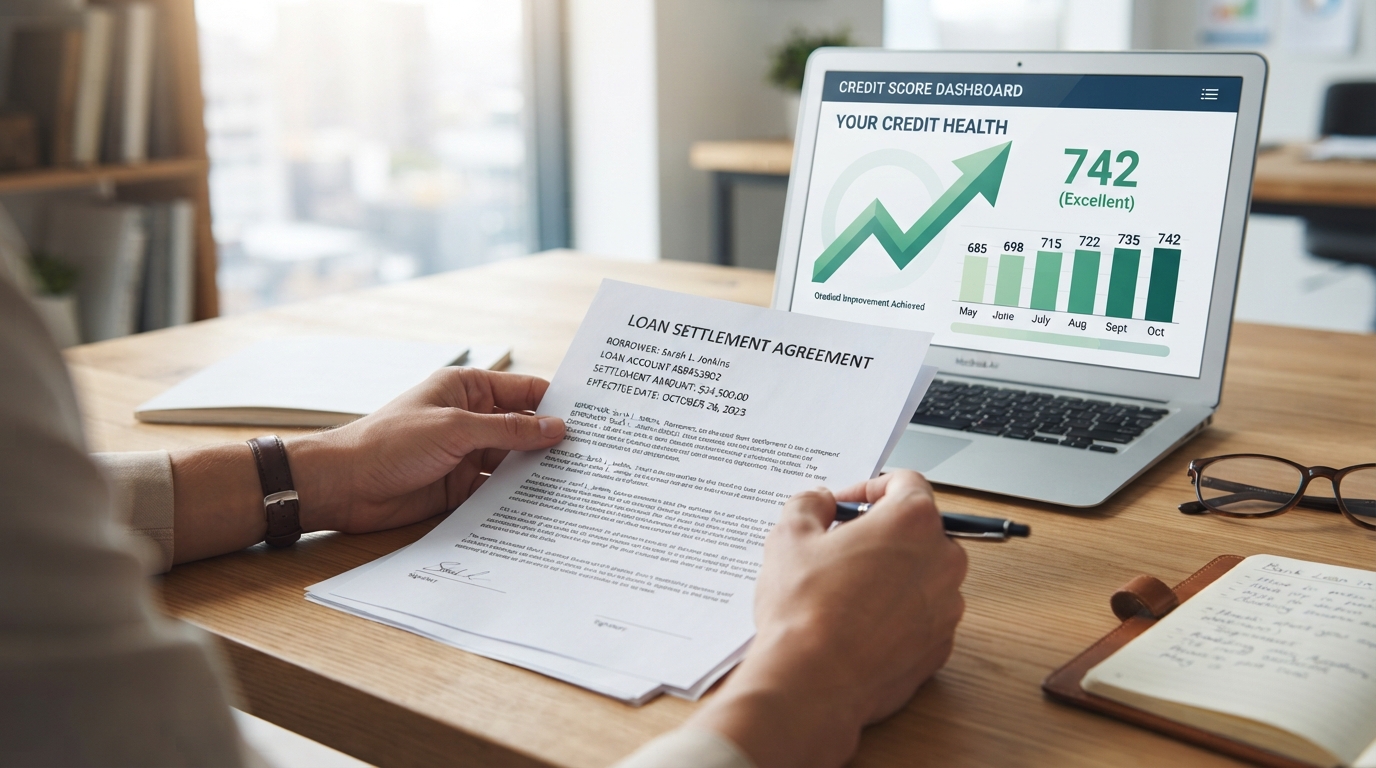
Loan Settlement का सवाल उन लोगों के मन में सबसे ज्यादा आता है जिन्होंने मुश्किल हालात में अपना लोन सेटल करवाया है और अब दोबारा क्रेडिट लेना चाहते हैं। सेटलमेंट के बाद बैंक अक्सर अप्लाई करते ही मना कर देते हैं, जिससे यह सवाल और गहरा हो जाता है। अच्छी बात यह है कि सेटलमेंट का मतलब हमेशा के लिए लोन बंद होना नहीं है।
सेटलमेंट के बाद CIBIL रिपोर्ट पर क्या असर पड़ता है?
जैसे ही लोन सेटल होता है, अकाउंट पर “Closed” की जगह “Settled” का टैग लग जाता है, जो बैंकों को साफ संकेत देता है कि पूरी रकम नहीं चुकाई गई थी। यह टैग आमतौर पर 7 साल तक CIBIL रिपोर्ट पर बना रहता है और इस दौरान क्रेडिट स्कोर में 75 से 150 पॉइंट तक की गिरावट देखी जा सकती है।
Loan Settlement के लिए बैंक इतने सतर्क क्यों रहते हैं?
बैंक “Settled” टैग को हाई-रिस्क सिग्नल मानते हैं, क्योंकि इससे लगता है कि पिछली बार पूरा भुगतान नहीं हो पाया था। कई बैंकों में सेटलमेंट के बाद कम से कम 18 से 24 महीने तक ऑटोमैटिक रिजेक्शन का नियम भी लागू हो जाता है।
दोबारा लोन पाने के लिए क्या-क्या तरीके अपनाएं?
अगर पूरी बकाया रकम बाद में चुका दी जाए, तो बैंक से NOC लेकर “Settled” स्टेटस को “Closed” में बदलवाया जा सकता है। छोटे सिक्योर्ड लोन, जैसे गोल्ड लोन या FD के बदले लोन, अनसिक्योर्ड पर्सनल लोन से कहीं ज्यादा आसानी से मिल जाते हैं।
सिक्योर्ड क्रेडिट कार्ड लेकर समय पर बिल भरना भी क्रेडिट हिस्ट्री दोबारा बनाने का असरदार तरीका माना जाता है। क्रेडिट यूटिलाइजेशन रेशियो को कम रखना और एक साथ कई जगह लोन के लिए अप्लाई न करना भी स्कोर सुधारने में मदद करता है।
क्रेडिट स्कोर वापस पटरी पर आने में कितना समय लगता है?
अनुशासित तरीके से समय पर भुगतान करते रहने पर स्कोर आमतौर पर 12 से 24 महीने में ठीक होना शुरू हो जाता है। इस दौरान धैर्य रखना जरूरी है, क्योंकि जल्दबाजी में एक साथ कई लोन अप्लाई करना उल्टा नुकसान पहुंचा सकता है।
अधिक जानकारी के लिए
Loan Settlement और क्लोजर के बीच के बुनियादी फर्क को समझने के लिए Loan Settlement vs Closure की यह गाइड जरूर पढ़ें। क्रेडिट यूटिलाइजेशन कम रखने के तरीकों के लिए Credit Utilization Ratio घटाने की गाइड भी पढ़ी जा सकती है, और मौजूदा लोन पर अतिरिक्त पैसा चाहिए तो Top-Up Loan से जुड़ी जानकारी भी उपयोगी रहेगी।
अपनी क्रेडिट रिपोर्ट चेक करने के लिए भारत का आधिकारिक CIBIL कंज्यूमर पोर्टल इस्तेमाल किया जा सकता है।
अक्सर पूछे जाने वाले सवाल
1. क्या Loan Settlement के बाद दोबारा लोन मिल सकता है?
हां, मिल सकता है, लेकिन शुरुआत में गोल्ड लोन या सिक्योर्ड लोन जैसी विकल्पों से करना आसान रहता है।
2. “Settled” स्टेटस CIBIL रिपोर्ट पर कितने साल रहता है?
यह स्टेटस आमतौर पर 7 साल तक रिपोर्ट पर बना रहता है।
3. क्या बकाया रकम बाद में चुकाकर स्टेटस बदला जा सकता है?
हां, पूरी रकम चुकाने के बाद बैंक से NOC लेकर स्टेटस को “Closed” में अपडेट करवाया जा सकता है।
4. Loan Settlement के बाद क्रेडिट स्कोर सुधरने में कितना समय लगता है?
अनुशासित भुगतान के साथ आमतौर पर 12 से 24 महीने में स्कोर सुधरना शुरू हो जाता है।
5. सेटलमेंट के बाद सबसे पहले किस तरह का लोन लेना बेहतर है?
गोल्ड लोन या FD के बदले लोन जैसे सिक्योर्ड विकल्प सबसे आसानी से मिलते हैं।
आगे और समाचार पढ़ें
Loan Settlement से जुड़ी जानकारी के अलावा, ये अन्य ताजा खबरें भी पढ़ें: Post Office RD vs Bank RD में कौन सी स्कीम बेहतर है, Coworking Space Design Tips से प्रोडक्टिविटी कैसे बढ़ाएं और B2B मार्केटप्लेस पर फ्रॉड से कैसे बचें।
उपरोक्त जानकारी गूगल और विभिन्न वेबसाइट/समाचार माध्यमों से ली गई है। सटीकता की गारंटी नहीं है।